Avaliação dos bancos: tempo de resposta, taxa de vitória e pontualidade como vantagem comercial
Tempo de resposta, taxa de vitória e liquidação no prazo viram reputação mensurável. Para o cliente público, avaliar o desempenho do contratado é dever da Lei 14.133.
Por Redação ASSBAN Câmbio
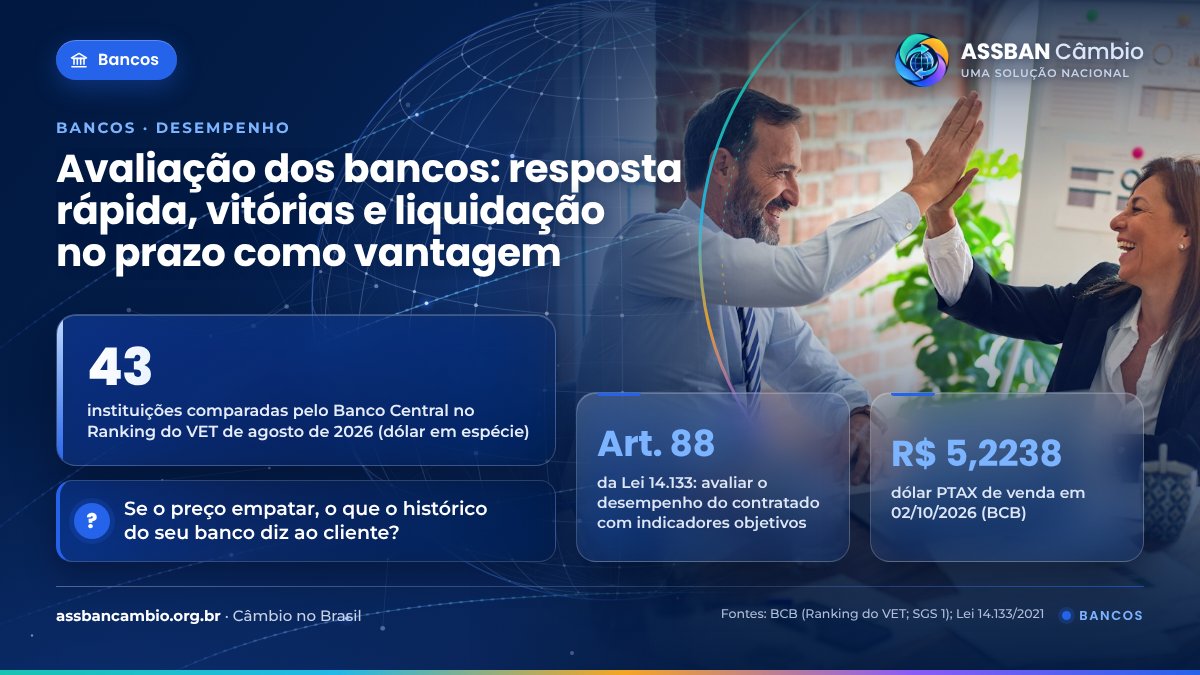
Numa cotação com vários bancos, a taxa decide a maior parte das escolhas — mas não todas. O cliente não é obrigado a ficar com a proposta de menor custo, e quem já esperou horas por uma resposta ou viu um pagamento travar na véspera de um vencimento passa a pesar outros fatores. Tempo de resposta, taxa de vitória e pontualidade na liquidação viram reputação mensurável. E, para o setor público, avaliar o desempenho do fornecedor é dever previsto em lei.
O que vale a pena medir
Tempo de resposta. O intervalo entre o convite e a proposta. Em mercado que se move a cada minuto, a proposta que chega cedo é comparada com o mercado do momento; a que chega no limite do prazo corre o risco de ser comparada com uma referência já diferente.
Taxa de vitória. A proporção de cotações vencidas entre aquelas de que o banco participou. É o indicador mais direto de competitividade, e também um alerta: uma taxa muito baixa por muito tempo pode indicar preço fora da realidade daquele perfil de cliente, ou propostas pouco claras.
Liquidação no prazo. A proporção de operações liquidadas sem atraso e sem disputa. Na liquidação pronta, a regulação admite até dois dias úteis (Resolução BCB 277/2022, art. 38); o cliente, porém, mede o prazo pelo que foi combinado na proposta e pela confirmação do beneficiário.
Disputas e devoluções. Pagamentos retidos, dados divergentes, ordens não cumpridas. A regulação já impõe prazos — como os três dias úteis para comunicar ao remetente uma ordem não cumprida no exterior (art. 14, II) —, mas o cliente lembra sobretudo de como o problema foi conduzido.
Por que isso conta para o cliente público
A Lei 14.133/2021 determina que a atuação do contratado no cumprimento das obrigações seja avaliada pelo contratante, que emitirá documento comprobatório com menção ao desempenho na execução contratual, “baseado em indicadores objetivamente definidos e aferidos”, e às eventuais penalidades, o que constará do registro cadastral (art. 88, § 3º). A anotação depende da implantação e da regulamentação do cadastro de atesto de cumprimento de obrigações (§ 4º), mas a direção é clara: o histórico do fornecedor passa a ser informação pública e objetiva.
No câmbio, isso significa que um banco que liquida no prazo e responde rápido constrói, operação a operação, um registro que o ente pode consultar e citar. E, quando duas propostas ficam muito próximas, a confiabilidade comprovada pesa na motivação da escolha.
Como melhorar cada indicador
- Cobertura da mesa: definir quem responde aos convites em cada janela do dia e um prazo interno de resposta menor que o da cotação.
- Cadastro em dia: deixar a qualificação do cliente concluída antes da primeira cotação, para que a proposta escolhida não esbarre em pendências de identificação.
- Proposta completa: informar taxa, tarifas, custo total e validade sem deixar nada para depois; propostas incompletas perdem para as claras.
- Liquidação comunicada: registrar cada fase no tempo devido — aporte confirmado, câmbio executado, mensagem enviada, beneficiário creditado — e avisar o cliente antes que ele pergunte.
O Banco Central já compara instituições publicamente: além do Ranking do VET, que mostra o custo efetivo médio praticado no câmbio de varejo em meses anteriores, mantém em seus dados abertos o Ranking de Instituições por Índice de Reclamações. Transparência de desempenho não é novidade para o setor — é uma tendência.
Referências e legislação
- Lei 14.133/2021 · Avaliação de desempenho do contratado (art. 88, §§ 3º e 4º) — acessar
- Resolução BCB 277/2022 · Ordens de pagamento (art. 14) e liquidação (art. 38) — acessar
- Banco Central · Ranking do VET · Dados abertos — acessar
- Banco Central · Ranking de reclamações · Dados abertos — acessar
Indicadores de desempenho não substituem o preço, mas desempatam, justificam e fidelizam. Para o banco, o melhor uso deles é interno: descobrir onde a mesa perde tempo e onde a liquidação perde o cliente.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: a avaliação dos bancos é calculada a partir dos registros das próprias operações — tempo de resposta, propostas vencedoras e liquidação no prazo —, sem interferir no preço nem na escolha, que continua sendo do cliente.
Credenciar minha instituição Quero conversar