Novos entrantes, eFX e correspondentes cambiais: mais competição e o papel das plataformas de cotação
Corretoras, instituições de pagamento, prestadores de eFX e correspondentes disputam o câmbio dentro de limites do Banco Central. O que mudou no eFX em 1º/10/2026.
Por Redação ASSBAN Câmbio
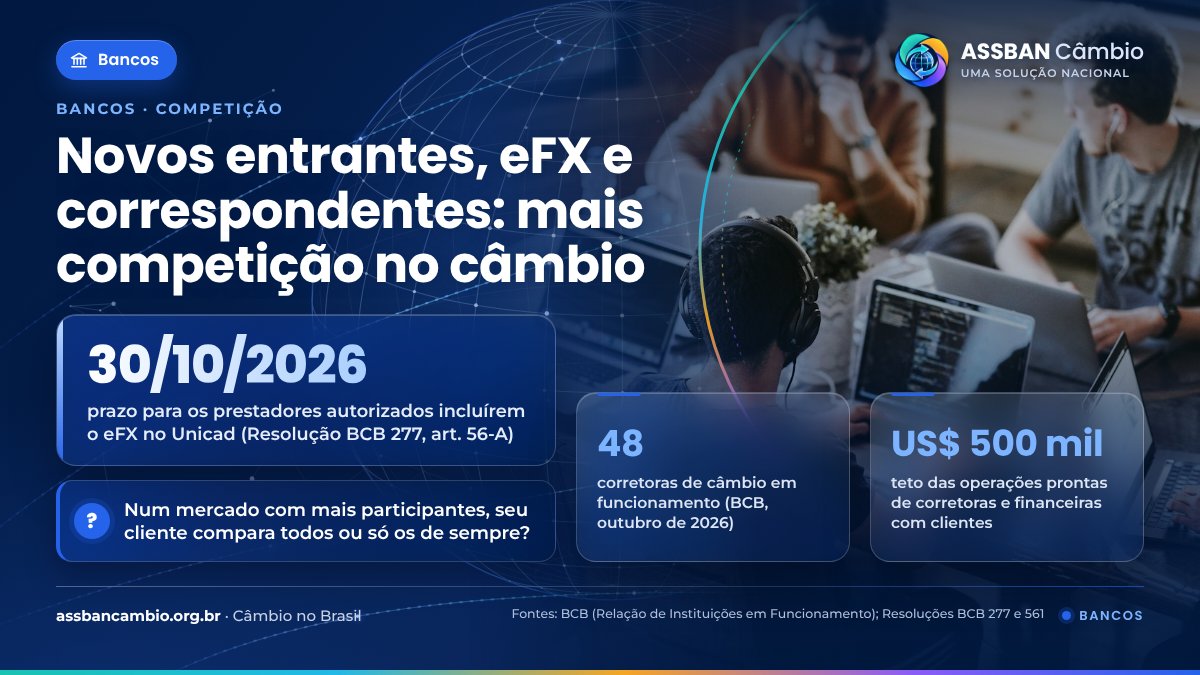
O câmbio brasileiro já não é território exclusivo dos grandes bancos. Corretoras, instituições de pagamento, prestadores de eFX e correspondentes disputam fatias do mercado, cada um dentro de limites definidos pelo Banco Central. As regras do eFX mudaram em 1º de outubro de 2026, e o prazo para os prestadores autorizados informarem essa atividade ao Banco Central vence no dia 30. Num mercado com mais participantes, comparar propostas fica mais valioso — e mais trabalhoso.
Quem pode operar câmbio, e até quanto
A Resolução BCB 277/2022 escalona as autorizações por tipo de instituição (art. 29):
- bancos e Caixa Econômica Federal: todas as operações do mercado de câmbio;
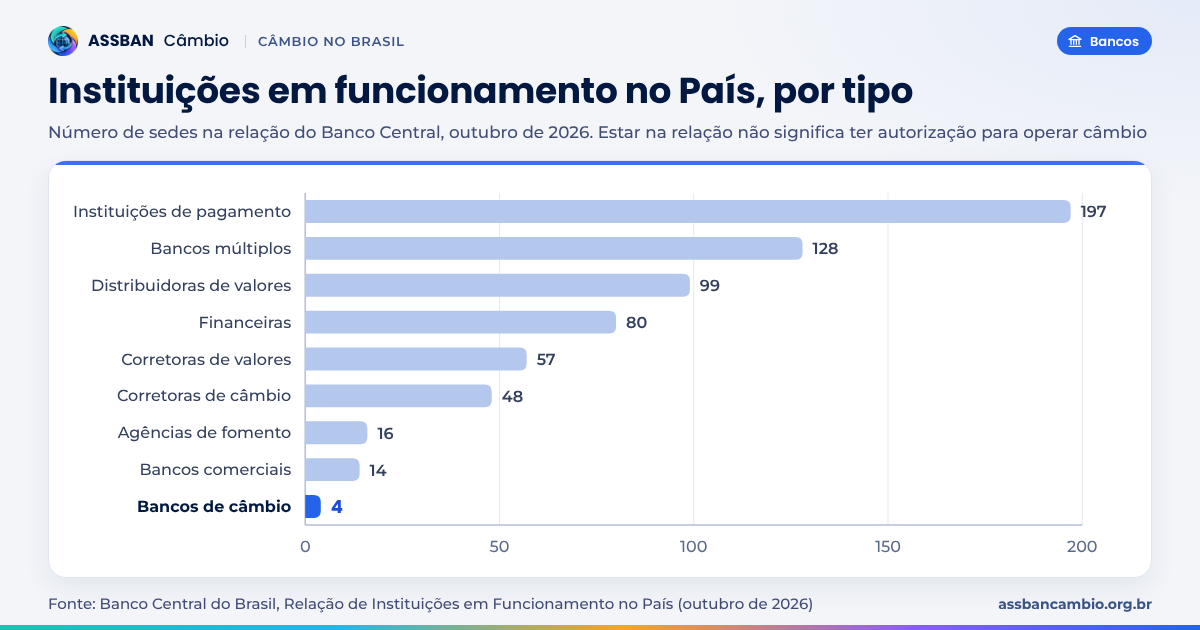
- corretoras e distribuidoras de títulos e valores mobiliários, corretoras de câmbio, sociedades de crédito, financiamento e investimento e agências de fomento: operações com clientes para liquidação pronta de até US$ 500 mil, limite elevado de US$ 300 mil pela Resolução BCB 401/2024, além de operações interbancárias prontas e arbitragens;
- instituições de pagamento que atuem como emissoras de moeda eletrônica, de instrumento pós-pago ou credenciadoras: operações com clientes de até US$ 100 mil, sem correspondentes e sem moeda em espécie;
- sociedades prestadoras de serviços de ativos virtuais: desde 2/2/2026, as operações de ativos virtuais previstas na resolução, com limite próprio.
Para obter a autorização, a instituição precisa demonstrar viabilidade econômico-financeira, capital mínimo e, desde fevereiro de 2026, infraestrutura de tecnologia e governança compatíveis com os riscos do negócio (art. 30). A Lei 14.286/2021 já previa esse desenho: o Banco Central pode estabelecer requerimentos diferenciados e proporcionais conforme o volume, a natureza, a capacidade de inovação e os riscos de cada negócio (art. 18).
eFX: o que mudou em 1º de outubro
A Resolução BCB 561/2026 redesenhou o serviço de pagamento ou transferência internacional (eFX). Ele passa a abranger a aquisição de bens e serviços, presencial ou por solução de pagamento digital — limitada a US$ 10 mil quando não integrada a plataforma de comércio eletrônico —, as transferências unilaterais e entre contas de mesma titularidade, ambas até US$ 10 mil, saques e, agora, transferências relacionadas a investimentos, também até US$ 10 mil (art. 49).
Podem prestar eFX os bancos, a Caixa, as agências de fomento, as financeiras, as corretoras e distribuidoras, as corretoras de câmbio e as instituições de pagamento daquelas três modalidades, independentemente de autorização para operar câmbio. O pagamento entre o prestador e sua contraparte no exterior deve ocorrer só por operação de câmbio ou por conta em reais de não residente, vedado o uso de ativos virtuais (art. 50). Os prestadores autorizados devem incluir a modalidade no Unicad, o cadastro do Banco Central, até 30/10/2026 (art. 56-A); os que não estão na lista precisam pedir autorização como instituição de pagamento até 31/05/2027 para continuar (art. 56-B).
Correspondentes cambiais
O correspondente atua em nome da instituição contratante e só pode atender, no câmbio, a compra e venda de moeda em espécie, cheques de viagem e carga de cartão pré-pago, as transferências unilaterais e a recepção e o encaminhamento de propostas (Resolução CMN 4.935/2021, art. 13). As compras, vendas e transferências atendidas ficam limitadas a US$ 3 mil por operação, ou US$ 1 mil quando a moeda e os reais são entregues em espécie, com informação do VET e comprovante ao cliente. O contrato não pode ser substabelecido nessas atividades (art. 10, § 2º), e o banco deve registrar o correspondente no Unicad antes de operar (Resolução BCB 277, art. 79, § 3º).
O papel das plataformas de cotação
Mais participantes significam mais opções para o cliente e, ao mesmo tempo, mais esforço para comparar. Para clientes institucionais, públicos e privados, que operam valores acima dos limites do varejo e precisam documentar a escolha, o ganho está em consultar vários bancos autorizados no mesmo momento, com as mesmas condições, e comparar o custo total lado a lado. Para o banco, sobretudo o de nicho, é a chance de disputar clientes que não chegariam ao seu balcão.
Desde 1º/10/2026, o pagamento entre o prestador de eFX e sua contraparte no exterior não pode ser feito com ativos virtuais: só por operação de câmbio ou por movimentação em conta em reais de não residente mantida no Brasil (Resolução BCB 277, art. 50, I).
Referências e legislação
- Resolução BCB 277/2022 · Autorizações (arts. 29 e 30), eFX (arts. 49 a 56-C) e Unicad (art. 79) — acessar
- Resolução BCB 561/2026 · Aprimoramentos do eFX — acessar
- Resolução CMN 4.935/2021 · Correspondentes no País (arts. 10, 12 e 13) — acessar
- Lei 14.286/2021 · Proporcionalidade na regulamentação (art. 18) — acessar
- Banco Central · Relação de instituições em funcionamento — acessar
A abertura do mercado de câmbio veio acompanhada de limites e de responsabilidades claras para cada tipo de instituição. Para o cliente institucional, o desafio deixou de ser encontrar quem opere e passou a ser comparar bem quem opera.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: bancos e instituições autorizadas pelo Banco Central a operar câmbio se credenciam uma vez e passam a receber cotações e Cartas Convite de clientes públicos e privados, com tratamento igual entre os participantes e anonimato entre os concorrentes. A plataforma é o trilho; o contrato e o registro do câmbio ficam com a instituição escolhida.
Credenciar minha instituição Quero conversar