Credenciamento único: como o banco ganha escala nas cotações de câmbio de clientes públicos e privados
Um único credenciamento abre ao banco as cotações de câmbio de municípios, estados, autarquias, consórcios e empresas, sem transferir as responsabilidades que a regulação lhe atribui.
Por Redação ASSBAN Câmbio
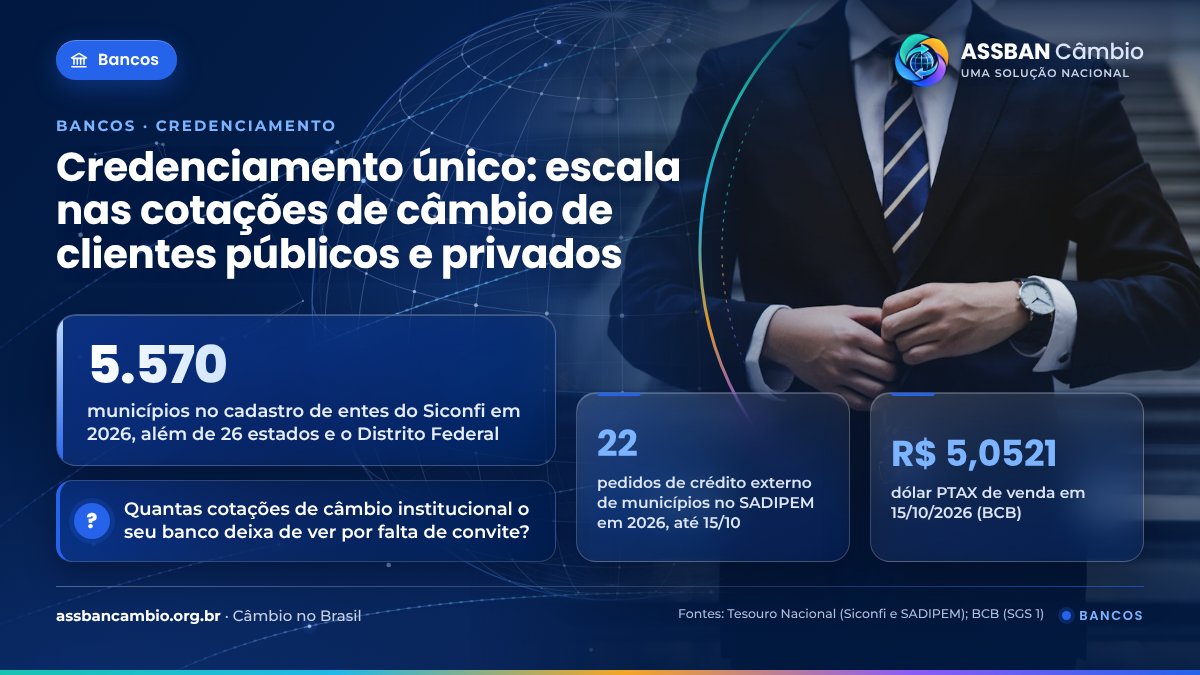
Para disputar o câmbio de um município, um banco costuma precisar ser lembrado, convidado e cadastrado por aquele município. Multiplique isso por 5.570 prefeituras, 27 unidades da Federação, autarquias, consórcios, estatais e empresas privadas, e fica claro por que, sem um caminho comum, a cotação tende a ficar restrita aos bancos que o cliente já conhece. Um credenciamento único, que abre acesso às cotações de muitos clientes, muda a conta da escala.
O custo de ir cliente a cliente
O câmbio institucional é pulverizado. Cada cliente tem sua própria rotina de cadastro de fornecedores, seu próprio fluxo de aprovação e, no caso dos entes públicos, seu próprio processo administrativo. As oportunidades também são espalhadas no tempo: uma importação aqui, um desembolso de organismo multilateral ali, o pagamento semestral de uma dívida externa mais adiante. Só em 2026, até 15 de outubro, municípios protocolaram no Tesouro Nacional 22 pedidos de crédito externo, somando cerca de US$ 1,45 bilhão e € 100 milhões — cada um deles, se contratado, gera anos de desembolsos e parcelas a converter.
Para o banco, alcançar essa demanda pela via tradicional significa visitas, cadastros repetidos e convites que dependem de relacionamento prévio. Para o cliente, significa cotar com poucos e comparar pouco. Os dois lados perdem.
Como funciona o credenciamento do banco
No ASSBAN Câmbio, o banco ou a instituição autorizada pelo Banco Central a operar câmbio faz o cadastro uma vez, segundo o Termo de Adesão da sua categoria. A verificação cadastral inclui a consulta do CNPJ e do quadro de sócios e administradores na Receita Federal, a conferência com o cadastro de instituições do Banco Central, a identificação dos representantes com os documentos de poderes — estatuto, ata de eleição ou procuração — e a triagem em listas restritivas e de pessoas expostas politicamente. O banco declara estar autorizado a operar câmbio e se compromete a comunicar imediatamente qualquer suspensão, restrição ou cancelamento, o que suspende a sua participação nas cotações.
Aprovado o cadastro, o Dono da Conta cadastra os operadores de câmbio e os demais usuários, define perfis e faz a validação mensal dos acessos. A partir daí, o banco recebe pela plataforma e por e-mail os pedidos de cotação e as Cartas Convite das instituições clientes, públicas e privadas, envia propostas e conversa com cada cliente dentro da operação.
Escala sem transferir responsabilidades
O credenciamento único não muda quem responde pelo câmbio. A plataforma é um trilho tecnológico: não negocia, não participa da formação do preço, não direciona clientes e não garante volume de operações. Escolhida a proposta, o banco celebra o contrato de câmbio diretamente com o cliente e responde pela formalização, pelos registros no Banco Central e pelas obrigações regulatórias, nos termos da Lei 14.286/2021 e da Resolução BCB 277/2022. Também faz a sua própria identificação e qualificação do cliente, como exigem a lei (art. 4º) e a Circular BCB 3.978/2020; a verificação cadastral da plataforma não substitui essa obrigação.
O ganho está no restante: um cadastro de cliente já verificado como ponto de partida, convites que chegam sem depender de relacionamento prévio, propostas em formato padronizado e regras iguais para todos os participantes, com anonimato entre os concorrentes. Quem disputa com preço e serviço passa a ter onde mostrá-los.
A Lei 14.286/2021 proíbe a instituição autorizada de exigir do cliente documentos, dados ou certidões que estejam disponíveis em suas bases ou em bases públicas e privadas de acesso amplo (art. 27). O espírito é o mesmo do credenciamento único: não pedir de novo o que já se pode verificar.
Referências e legislação
- Lei 14.286/2021 · Responsabilidades da instituição (art. 4º) e documentos disponíveis (art. 27) — acessar
- Resolução BCB 277/2022 · Instituições autorizadas a operar câmbio (art. 29) — acessar
- Circular BCB 3.978/2020 · Conhecimento do cliente e PLD/FT — acessar
- Termos de Uso e Comercialização · ASSBAN Câmbio, versão vigente — acessar
- Tesouro Nacional · SADIPEM · Dados abertos dos PVLs — acessar
A demanda institucional por câmbio existe e é recorrente; o que falta, muitas vezes, é o caminho para que mais bancos a alcancem e mais clientes os comparem. Um credenciamento bem feito, uma vez, é esse caminho.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: o banco se credencia uma vez e passa a receber cotações e Cartas Convite de municípios, estados, autarquias, consórcios, estatais e empresas privadas, com proposta padronizada, conversa dentro da cotação, acompanhamento da liquidação e avaliação dos bancos calculada a partir das próprias operações.
Credenciar minha instituição Quero conversar