Prefeitura compra câmbio? Quando o município precisa de moeda estrangeira
Crédito externo, importações, contribuições internacionais e recursos de cooperação: quando a moeda estrangeira entra no orçamento municipal e o que muda para o ente público.
Por Redação ASSBAN Câmbio
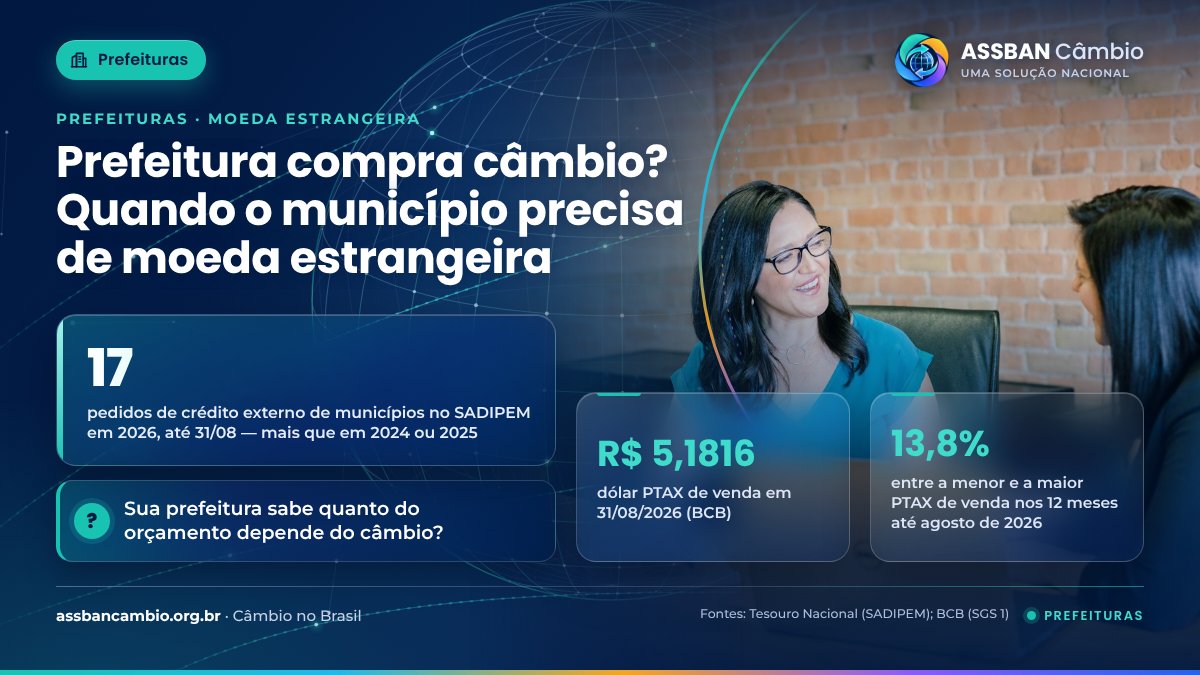
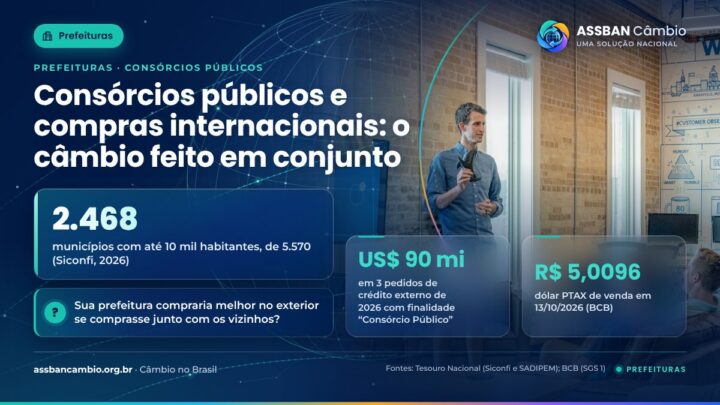
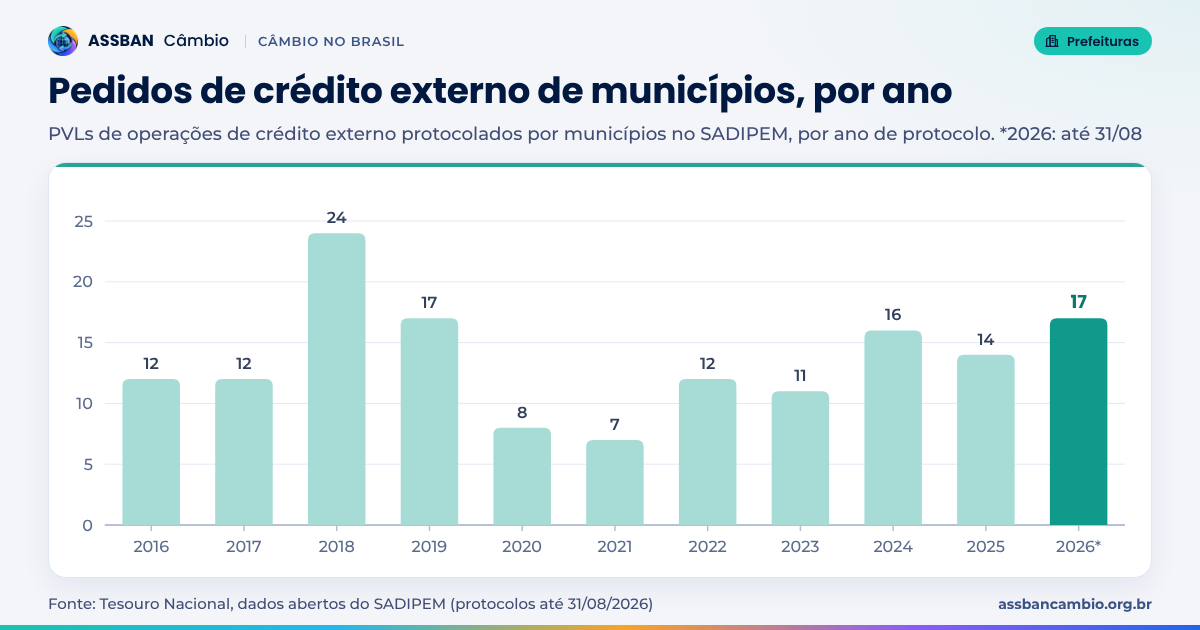
Câmbio parece assunto de exportador, mas entra no orçamento municipal com mais frequência do que se imagina: no empréstimo de um banco multilateral, na compra de um equipamento importado, na anuidade paga a uma organização internacional. Em 2026, os municípios já protocolaram no Tesouro Nacional mais pedidos de crédito externo, até agosto, do que em todo o ano de 2024 ou de 2025. Entender quando a prefeitura precisa de moeda estrangeira é o primeiro passo para comprá-la bem.
Quatro situações em que a moeda estrangeira entra no orçamento
1. Crédito externo. É o caso mais conhecido. O município contrata um financiamento com um organismo como o Banco Interamericano de Desenvolvimento (BID), a Corporação Andina de Fomento (CAF), o Fonplata ou o Banco Mundial (BIRD), e o contrato é fixado em dólar ou em euro. Cada desembolso chega em moeda estrangeira e precisa ser convertido em reais por uma operação de câmbio; anos depois, cada parcela de juros e amortização exige o caminho inverso, a compra de moeda para pagar o credor. A Lei 14.286/2021 (art. 13, II) admite a estipulação de pagamento em moeda estrangeira justamente nas obrigações cujo credor seja não residente, incluídas as operações de crédito.
2. Importação de bens e serviços. Equipamentos hospitalares, sistemas de monitoramento, veículos especiais ou licenças de tecnologia nem sempre têm fornecedor no País. Quando a contratação é feita no exterior, o pagamento sai em moeda estrangeira. Nas licitações de âmbito internacional, a Lei 14.133/2021 (art. 52) permite que o licitante estrangeiro cote em moeda estrangeira e garante ao brasileiro a mesma possibilidade, com pagamento a ele em moeda nacional.
3. Pagamentos recorrentes ao exterior. Contribuições a redes e organizações internacionais de que o município seja membro, inscrições em eventos, serviços contratados de empresas estrangeiras e despesas de missões oficiais. São valores menores, mas frequentes, e cada um precisa de base legal local, dotação e comprovação.
4. Recebimentos do exterior. Recursos de cooperação internacional, doações e prêmios chegam em moeda estrangeira. Aqui a prefeitura é vendedora: entrega a moeda ao banco e recebe reais, e a taxa obtida também deve ser comparada.
O que muda quando quem compra é o município
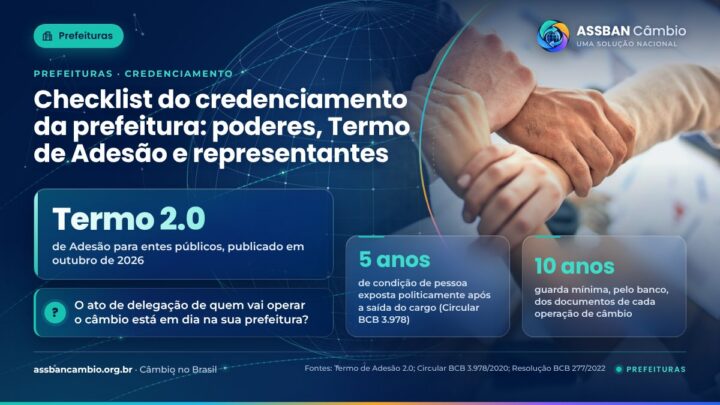
A operação de câmbio de uma prefeitura segue as mesmas regras de mercado de qualquer cliente: só pode ser feita por instituição autorizada pelo Banco Central (Lei 14.286/2021, art. 3º), a taxa é livremente pactuada entre as partes (art. 2º, parágrafo único) e o contrato e o registro no sistema do Banco Central ficam a cargo do banco, nos termos da Resolução BCB 277/2022. Mas o ente público carrega obrigações próprias, que precisam estar resolvidas antes do fechamento.
A primeira é orçamentária. A Lei 4.320/1964 veda a realização de despesa sem prévio empenho (art. 60) e permite o empenho por estimativa quando o montante não pode ser determinado (§ 2º). É o caso típico de uma despesa em moeda estrangeira: o valor em reais só será conhecido no dia do câmbio. A segunda é tributária: o Decreto 6.306/2007 (art. 2º, § 3º) exclui da incidência do IOF as operações da administração direta da União, dos Estados, do Distrito Federal e dos Municípios, e as de suas autarquias e fundações quando vinculadas às finalidades essenciais. O custo efetivo, portanto, se resume à taxa e às tarifas do banco — e é aí que a comparação entre propostas faz diferença.
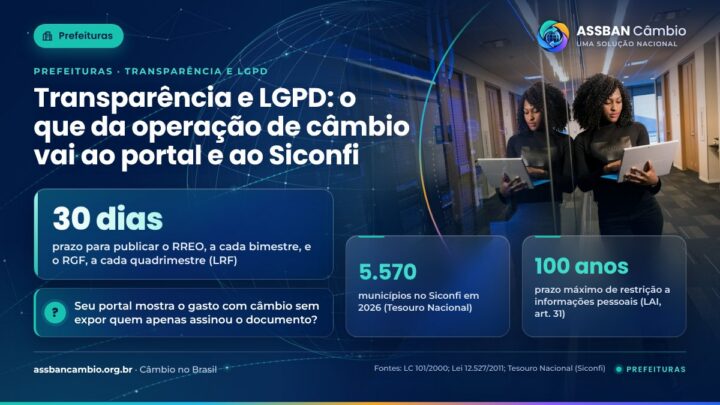
A terceira é de controle. Para entes públicos, a escolha do banco precisa ser documentada: quem foi consultado, quais taxas foram oferecidas, qual a referência de mercado no momento (em geral, a PTAX do Banco Central) e por que a proposta escolhida atende ao interesse público. Esse registro é o que a prefeitura apresentará ao controle interno e ao Tribunal de Contas.
Até nas compras com cartão de uso internacional o ente público tem tratamento próprio: o Decreto 6.306/2007 (art. 15-B, VIII) fixa em zero a alíquota do IOF quando os usuários do cartão são a União, os Estados, os Municípios, o Distrito Federal, suas fundações e autarquias.
- Identifique a obrigação, a moeda, o valor e a data em que o pagamento (ou o recebimento) precisa acontecer.
- Confirme a dotação e faça o empenho, por estimativa quando o valor em reais depender do câmbio.
- Peça à assessoria jurídica o enquadramento da contratação do câmbio no regime aplicável ao município.
- Consulte mais de um banco autorizado, no mesmo momento, e anote a PTAX de referência.
- Registre a justificativa da escolha e acompanhe a liquidação até a confirmação do beneficiário.
Referências e legislação
- Lei 14.286/2021 · Novo marco cambial (arts. 2º, 3º e 13) — acessar
- Lei 14.133/2021 · Licitações e contratos; licitação internacional (art. 52) — acessar
- Lei 4.320/1964 · Empenho prévio e por estimativa (art. 60) — acessar
- Decreto 6.306/2007 · Regulamento do IOF (art. 2º, § 3º, e art. 15-B, VIII) — acessar
- Resolução BCB 277/2022 · Regulamento do mercado de câmbio — acessar
- Tesouro Nacional · SADIPEM · Dados abertos dos pedidos de operações de crédito — acessar
- Banco Central · PTAX · Cotações e boletins — acessar
A pergunta não é se a prefeitura vai precisar de câmbio, mas quando. Quem mapeia com antecedência as despesas e receitas em moeda estrangeira consegue planejar a dotação, preparar o processo e comparar bancos sem a pressão do vencimento.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: a prefeitura envia a cotação ou a Carta Convite a vários bancos autorizados ao mesmo tempo, compara taxa, tarifas e custo total, escolhe e acompanha a liquidação, com tudo registrado na trilha de auditoria. A plataforma não negocia: o contrato e o registro do câmbio continuam com o banco escolhido.
Credenciar minha instituição Quero conversar