Transparência e LGPD: o que da operação de câmbio vai ao portal da transparência e ao Siconfi
O que a LRF e a LAI exigem publicar sobre a despesa paga com câmbio, como ela chega ao Siconfi e onde a LGPD pede cuidado com os dados pessoais envolvidos.
Por Redação ASSBAN Câmbio
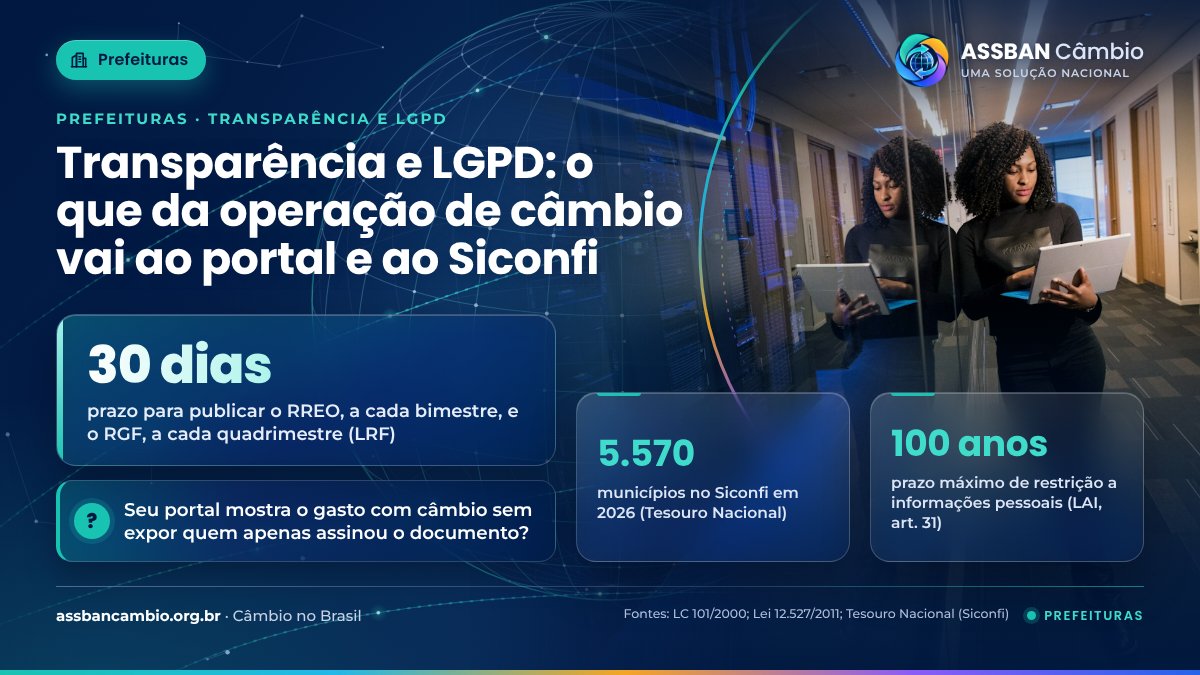
Uma operação de câmbio municipal gera, ao mesmo tempo, informação pública e dado pessoal. O valor pago ao fornecedor estrangeiro, o processo e o contrato precisam estar no portal da transparência; os efeitos sobre a dívida e a despesa chegam ao Tesouro Nacional pelo Siconfi. Já o CPF de quem assinou o documento de débito ou os dados de uma pessoa física beneficiária pedem outro cuidado. Saber onde passa a linha entre transparência e proteção de dados evita tanto a omissão quanto a exposição indevida.
O que precisa ser público
A Lei de Responsabilidade Fiscal lista os instrumentos de transparência da gestão fiscal — planos, orçamentos, LDO, prestações de contas, o Relatório Resumido da Execução Orçamentária (RREO) e o Relatório de Gestão Fiscal (RGF) — e exige a liberação, em tempo real, de informações pormenorizadas sobre a execução orçamentária e financeira (art. 48, § 1º, II). Quanto à despesa, o ente deve disponibilizar a qualquer pessoa os atos praticados na sua execução, com, no mínimo, o número do processo, o bem fornecido ou o serviço prestado, a pessoa física ou jurídica beneficiária do pagamento e, quando for o caso, o procedimento licitatório (art. 48-A, I).
A Lei de Acesso à Informação reforça a transparência ativa: órgãos e entidades devem divulgar, independentemente de pedido, registros de despesas, de repasses e de procedimentos licitatórios, com editais, resultados e contratos (Lei 12.527/2011, art. 8º, § 1º). Numa importação paga com câmbio, isso significa publicar a despesa com o fornecedor estrangeiro como beneficiário, o valor em reais efetivamente pago e o processo que a sustenta. O que mais divulgar sobre a operação de câmbio em si — as propostas recebidas, a taxa contratada, o banco escolhido — é decisão do ente, à luz da LAI e das orientações do seu Tribunal de Contas, resguardadas as informações dos bancos protegidas por sigilo.
O que vai ao Siconfi
Os municípios enviam seus dados contábeis, orçamentários e fiscais na periodicidade, no formato e no sistema definidos pelo órgão central de contabilidade da União (LRF, art. 48, § 2º) — hoje, o Siconfi, mantido pelo Tesouro Nacional. O RREO é publicado até trinta dias após o encerramento de cada bimestre (art. 52) e o RGF, até trinta dias após o fim de cada quadrimestre (art. 55, § 2º). O RGF compara com os limites legais, entre outros, a dívida consolidada, as garantias concedidas e as operações de crédito (art. 55, I).
É aí que o câmbio aparece de forma indireta. A dívida contratada em dólar ou euro entra na dívida consolidada convertida em reais, e uma alta da moeda aumenta o saldo mesmo sem nova contratação; as despesas pagas em moeda estrangeira são registradas pelo valor em reais efetivamente desembolsado. Por isso, a taxa de cada operação e o comprovante do banco precisam estar no processo: são eles que conciliam a contabilidade com o que foi pago.
Onde entra a LGPD
A Lei 13.709/2018 autoriza a administração pública a tratar dados pessoais para executar políticas públicas previstas em leis e regulamentos (art. 7º, III) e determina que o tratamento pelo poder público atenda à sua finalidade pública, com informação clara sobre as hipóteses de tratamento e indicação de um encarregado (art. 23). O uso compartilhado deve atender a finalidades específicas, e a transferência de dados a entidades privadas só é admitida em hipóteses como a execução descentralizada de atividade pública, a previsão legal ou contratual e a prevenção de fraudes (art. 26).
No câmbio, os dados pessoais costumam ser poucos, mas sensíveis ao contexto: nomes e CPF dos representantes que assinam os documentos, contatos dos servidores que operam, e dados de pessoas físicas beneficiárias, quando houver. A LAI manda tratar a informação pessoal com respeito à intimidade e à vida privada (art. 31). A prática recomendada é publicar o que identifica o ato e o gasto, e não expor o que identifica a pessoa sem necessidade. Quando os dados seguem para o exterior na mensagem de pagamento, a transferência internacional obedece às regras do art. 33 da LGPD, e a mensagem é enviada pelo banco.
Desde 1º/01/2026, a LRF também exige a divulgação, no Portal de Transparência e em formato aberto e padronizado, de dados atualizados sobre benefícios de natureza tributária, financeira e creditícia concedidos (art. 48, § 1º, IV, incluído pela LC 224/2025).
Referências e legislação
- LC 101/2000 (LRF) · Transparência (arts. 48 e 48-A), RREO (art. 52) e RGF (arts. 54 e 55) — acessar
- Lei 12.527/2011 (LAI) · Transparência ativa (art. 8º) e informações pessoais (art. 31) — acessar
- Lei 13.709/2018 (LGPD) · Arts. 7º, 23, 26 e 33 — acessar
- Tesouro Nacional · Siconfi · Envio de dados contábeis e fiscais — acessar
- Política de Privacidade do ASSBAN Câmbio · Versão vigente — acessar
Transparência e proteção de dados não competem: a primeira olha para o uso do dinheiro público, a segunda, para as pessoas envolvidas. Uma operação de câmbio bem documentada permite mostrar tudo o que importa ao cidadão sem expor quem apenas assinou o papel.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: cada operação fica na trilha de auditoria imutável e pode virar relatório com QR Code de autenticidade para o processo e para os órgãos de controle; as integrações com ERP (SIAFI, SICONFI e genérico) são produtos complementares de apoio. O envio ao Siconfi e a publicação no portal continuam sendo do ente, e o atendimento ao titular de dados tem canal próprio de LGPD.
Credenciar minha instituição Quero conversar