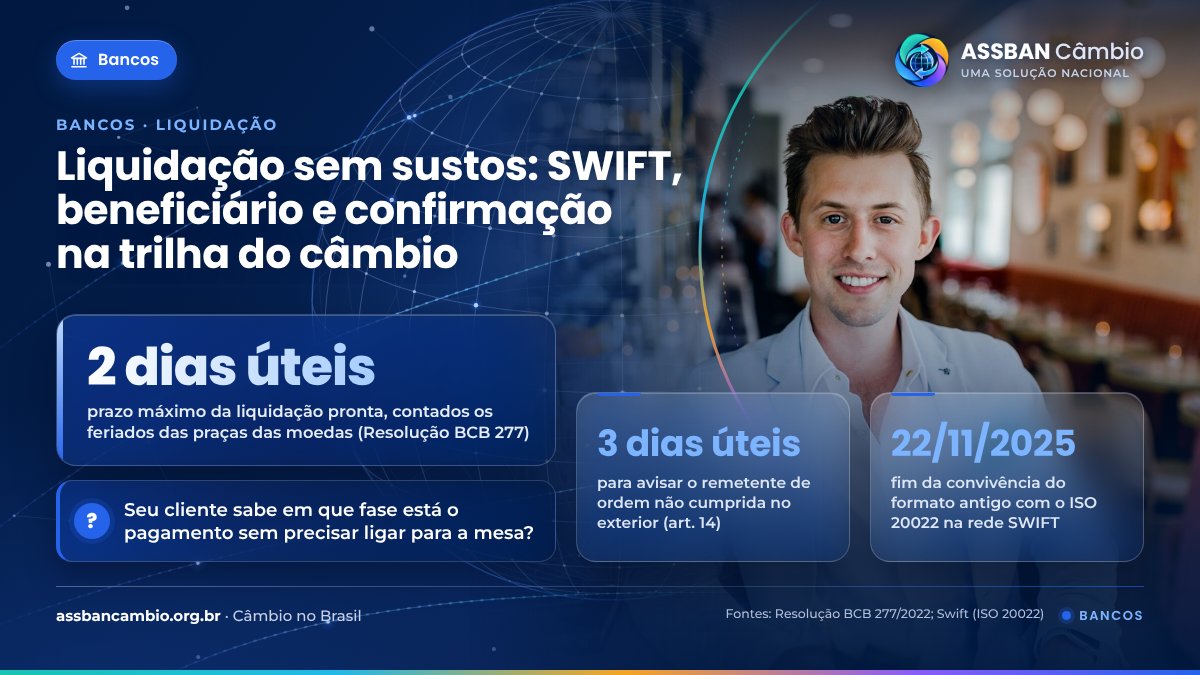
Liquidação sem sustos: SWIFT, dados do beneficiário e confirmação — a trilha da operação de câmbio
Do aporte dos reais à confirmação do beneficiário: as etapas da liquidação, os prazos da Resolução BCB 277 e onde os pagamentos ao exterior costumam tropeçar.
Por Redação ASSBAN Câmbio
Para o cliente, a operação de câmbio não termina no fechamento: termina quando o fornecedor do outro lado do mundo confirma que recebeu. Entre um momento e outro há o aporte dos reais, a execução do câmbio, a mensagem de pagamento e a confirmação de crédito — e é nesse intervalo que surgem as ligações aflitas e os pagamentos devolvidos. Uma liquidação bem acompanhada, com cada etapa registrada, é um dos serviços que mais fidelizam clientes institucionais.
As etapas, uma a uma
Aporte. Na compra de moeda estrangeira pelo cliente, os reais saem de conta de depósito ou de pagamento do cliente mantida em instituição autorizada (Resolução BCB 277/2022, art. 19). Para clientes públicos, o débito costuma depender de um documento de autorização assinado pelos representantes — e a ausência dele é uma das causas mais comuns de atraso.
Câmbio executado. Nas operações prontas, a entrega das duas moedas ocorre em até dois dias úteis da contratação, excluídos os dias não úteis em pelo menos uma das praças das moedas envolvidas (art. 38, I). Feriados no país do beneficiário contam.
Mensagem de pagamento. A instrução de pagamento ao exterior deve seguir acompanhada das informações do remetente — nome, documento, endereço e conta ou CPF/CNPJ — e do beneficiário — nome e identificador da conta ou identificador único da transação (art. 13). Na rede SWIFT, os pagamentos internacionais entre bancos passaram a usar o padrão ISO 20022 com o fim do período de convivência com o formato antigo, em 22/11/2025: mensagens mais estruturadas, com mais campos para dados do remetente e do beneficiário.
Confirmação. A trilha fecha quando o banco do beneficiário credita os recursos e a confirmação chega ao cliente. Até lá, o cliente quer saber em que ponto o pagamento está — e o banco que informa antes de ser perguntado se destaca.
Onde os pagamentos tropeçam
Dados do beneficiário. Nome que não confere com o titular da conta, código SWIFT/BIC do banco errado, IBAN incompleto nos países que o adotam: qualquer divergência pode reter ou devolver o pagamento, o que obriga a nova operação de câmbio e expõe o cliente a outra taxa. Conferir os dados antes do fechamento é mais barato do que corrigir depois.
Ordens não cumpridas. Quando a ordem não é cumprida no exterior, ela deve ser objeto de operação de câmbio com o remetente, e o banco tem até três dias úteis, contados do recebimento da informação, para comunicá-lo (art. 14, II). No sentido inverso, o banco deve comunicar imediatamente ao beneficiário o recebimento de ordem de pagamento do exterior a seu favor (art. 14, I).
Alterações e cancelamentos. Depois do fechamento, não se alteram comprador, vendedor, valor em moeda estrangeira, valor em reais, moeda nem taxa (art. 40). O cancelamento exige consenso das partes; sem ele, resta a baixa da operação na posição de câmbio, que não rescinde o negócio (art. 41).
Dados pessoais. A mensagem de pagamento leva dados de pessoas para fora do País. A transferência internacional de dados pessoais segue as hipóteses do art. 33 da LGPD, e quem a realiza, na execução do contrato de câmbio, é o banco.
As contas que o banco mantém no exterior para liquidar suas operações de câmbio devem estar em instituição sujeita a efetiva supervisão prudencial e de conduta na sua jurisdição, ou em grupo sob supervisão consolidada — e cabe ao banco comprovar isso ao Banco Central (Resolução BCB 277, art. 28).
- Antes de fechar, confirme com o cliente os dados completos do beneficiário.
- Indique os documentos de autorização de débito necessários e o prazo do aporte.
- Registre a execução do câmbio e o envio da mensagem de pagamento, com o identificador da transação.
- Informe o cliente a cada mudança de fase e trate devoluções dentro dos prazos da regulação.
- Guarde a documentação: a regulação exige pelo menos dez anos (Resolução BCB 277, art. 8º).
Referências e legislação
- Resolução BCB 277/2022 · Arts. 8º, 13, 14, 19, 28, 38, 40 e 41 — acessar
- Lei 13.709/2018 (LGPD) · Transferência internacional de dados (art. 33) — acessar
- Swift · ISO 20022 · Padrão das mensagens de pagamento — acessar
- Lei 14.286/2021 · Novo marco cambial — acessar
A taxa ganha a cotação; a liquidação ganha o cliente. Um banco que avisa a cada fase, confere os dados antes e resolve devoluções sem ruído transforma uma operação pontual em relacionamento.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: no acompanhamento da liquidação, cada parte registra as etapas que lhe cabem — aporte, câmbio executado, envio SWIFT e confirmação ao beneficiário —, os beneficiários internacionais ficam cadastrados com SWIFT/BIC e IBAN, e os documentos de Pós Compra e Venda ficam disponíveis para conferência. A liquidação financeira acontece fora da plataforma, entre o banco e o cliente.
Credenciar minha instituição Quero conversar