Variação cambial e orçamento: como planejar a dotação de despesas em moeda estrangeira
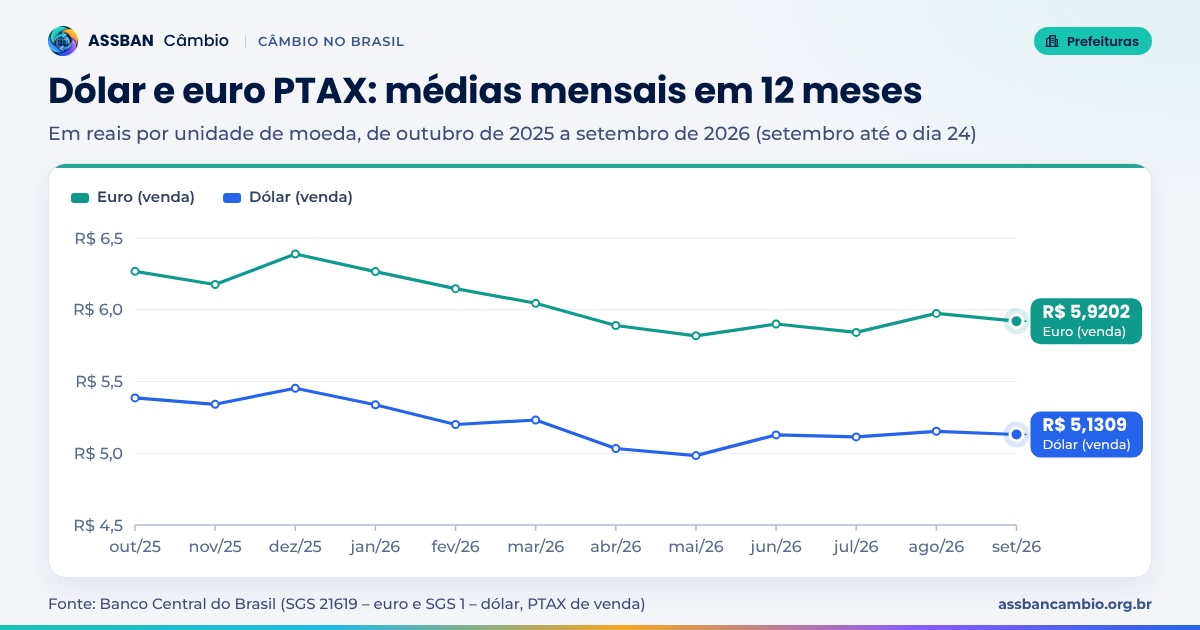
Em 12 meses, o dólar PTAX oscilou entre R$ 4,90 e R$ 5,57. Como levar o risco cambial à LDO, ao empenho por estimativa e aos créditos suplementares.
Por Redação ASSBAN Câmbio
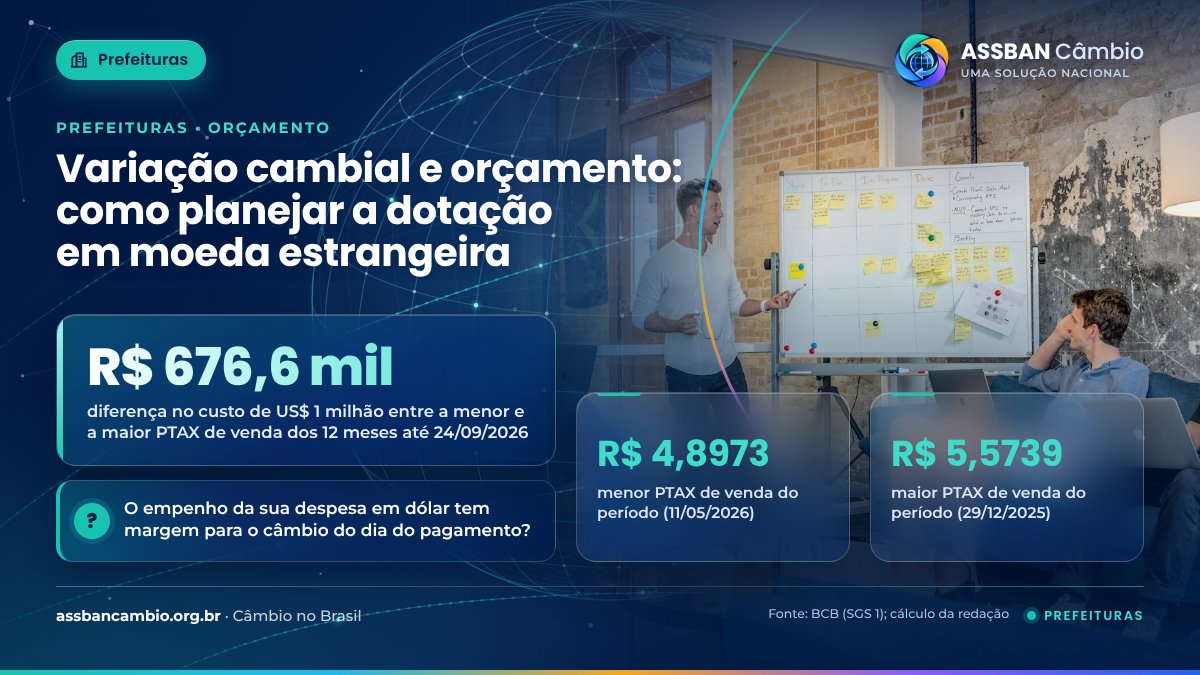
O orçamento é aprovado em reais, mas a fatura do fornecedor estrangeiro chega em dólar ou em euro. Entre a elaboração da lei orçamentária e o dia do pagamento, o câmbio pode andar dois dígitos. Nos doze meses até setembro de 2026, a PTAX de venda do dólar oscilou entre R$ 4,90 e R$ 5,57. Para uma despesa de US$ 1 milhão, isso é uma diferença de quase R$ 680 mil — o suficiente para travar um empenho ou exigir crédito adicional às pressas.
Planejar o câmbio é planejar a despesa
A Lei de Responsabilidade Fiscal define a gestão fiscal responsável como “a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas” (LC 101/2000, art. 1º, § 1º). A variação cambial é um desses riscos, e a própria lei oferece o lugar para tratá-lo: o Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias, onde são avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, com as providências a tomar caso se concretizem (art. 4º, § 3º).
Para o município com dívida externa ou compras recorrentes em moeda estrangeira, isso significa registrar na LDO a exposição (quanto se deve ou se pagará em cada moeda, e quando), a taxa usada na projeção e o efeito de cenários de alta e de baixa. Não é exercício acadêmico: é o documento que justificará, mais tarde, um pedido de suplementação.
Três decisões na hora de orçar
A taxa de projeção. Usar a taxa do dia em que o orçamento é elaborado é o caminho mais simples, mas ignora a oscilação até o pagamento. Uma alternativa defensável é partir de uma referência pública — a PTAX média de um período recente, por exemplo — e acrescentar uma margem compatível com a variação observada, documentando o critério.
O empenho. A Lei 4.320/1964 permite o empenho por estimativa quando o montante não pode ser determinado (art. 60, § 2º). Para despesas em moeda estrangeira, a estimativa deve considerar a margem cambial; se a taxa subir, o empenho é reforçado; se cair, o saldo é anulado.
O plano B. Se a dotação ficar curta, os créditos suplementares, destinados a reforçar dotação já existente, dependem de autorização legislativa, são abertos por decreto e exigem recursos disponíveis e exposição justificativa (Lei 4.320, arts. 41 a 43). Entre as fontes admitidas estão o superávit financeiro do exercício anterior, o excesso de arrecadação e a anulação de outras dotações. Muitas leis orçamentárias já trazem um percentual de autorização para suplementar; vale conferir se ele comporta o risco cambial mapeado.
Na execução: quando comprar
Nenhuma prefeitura consegue adivinhar o câmbio, e não é essa a função da tesouraria. O que se pode fazer é reduzir a dependência de um único dia. Pagamentos grandes e previsíveis, como o serviço de uma dívida externa, podem ter as datas de compra planejadas com antecedência e as propostas pedidas a vários bancos ao mesmo tempo. Despesas menores e recorrentes podem ser agrupadas, quando o contrato permitir, para ganhar escala na negociação. E toda compra deve registrar a PTAX do momento e as propostas recebidas, para que o desvio em relação ao orçado tenha explicação documental.
A LRF manda promover limitação de empenho e movimentação financeira quando, ao final de um bimestre, a realização da receita puder não comportar o cumprimento das metas fiscais (art. 9º). O câmbio não é, por si, esse gatilho, mas uma despesa maior em reais disputa o mesmo espaço fiscal — mais um motivo para acompanhá-lo desde o planejamento.
No crédito externo, o Manual para Instrução de Pleitos do Tesouro recomenda que a lei que autoriza o empréstimo expresse o valor na moeda do contrato, e não em reais, justamente porque a variação cambial até a autorização pode não comportar o valor pretendido.
Referências e legislação
- LC 101/2000 (LRF) · Planejamento (art. 1º), Anexo de Riscos Fiscais (art. 4º, § 3º) e limitação de empenho (art. 9º) — acessar
- Lei 4.320/1964 · Créditos adicionais (arts. 40 a 43) e empenho por estimativa (art. 60) — acessar
- Manual para Instrução de Pleitos (MIP) · Tesouro Nacional — acessar
- Banco Central · PTAX · Histórico de cotações do dólar e do euro — acessar
O risco cambial não desaparece quando é ignorado no orçamento; ele só aparece mais tarde, na forma de um empenho insuficiente. Uma linha no Anexo de Riscos Fiscais e um critério escrito para a taxa de projeção custam pouco e evitam muito.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: na hora de comprar, a prefeitura cota com vários bancos ao mesmo tempo e compara o custo total; a análise de custo (TCA) e os relatórios com QR Code de autenticidade documentam a taxa obtida em relação à referência de mercado, e as cotações indicativas, entre os produtos complementares, ajudam a acompanhar o mercado.
Credenciar minha instituição Quero conversar