PPPs e concessões estaduais com financiamento externo: o risco cambial no contrato
Uma PPP pode durar 35 anos e atravessar vários ciclos do câmbio. Veja o que a Lei 11.079 exige, como repartir o risco da moeda e que instrumentos públicos existem.
Por Redação ASSBAN Câmbio
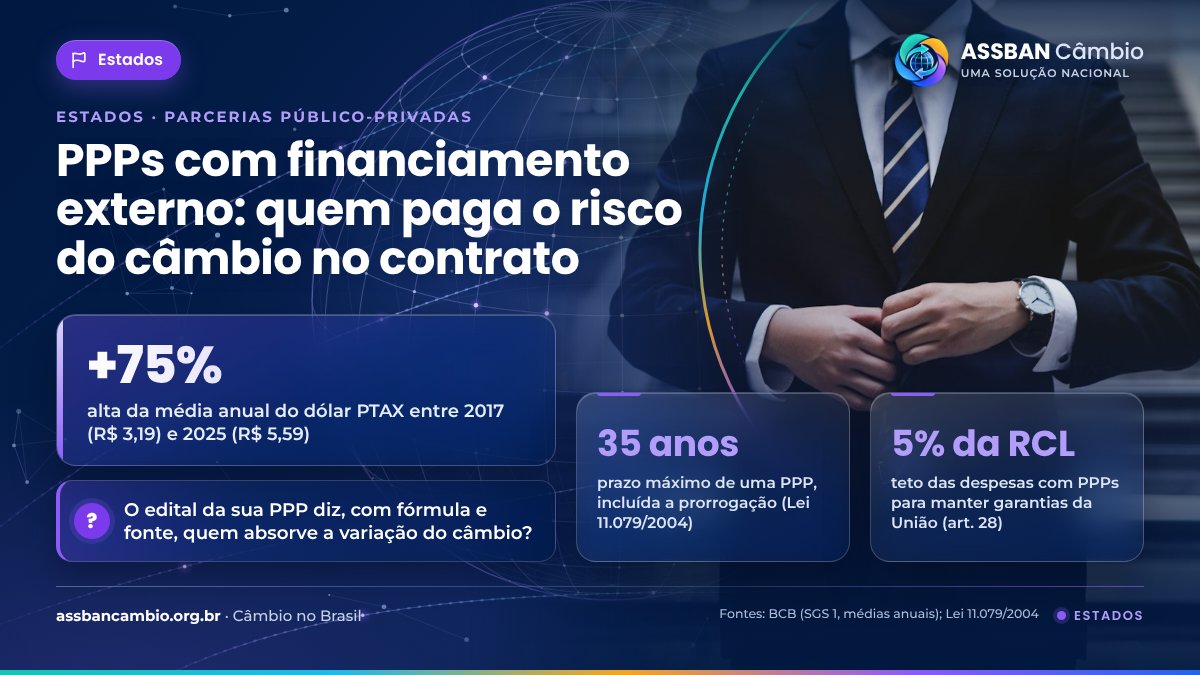
Um contrato de parceria público-privada pode durar até 35 anos. Nesse intervalo, o câmbio muda de patamar mais de uma vez: a média do dólar PTAX foi de R$ 3,19 em 2017 e de R$ 5,59 em 2025, uma alta de 75%. Quando o parceiro privado financia a obra em moeda estrangeira e recebe em reais, esse descasamento precisa estar escrito no contrato, e não descoberto na primeira revisão tarifária.
Onde o câmbio entra numa PPP estadual
Nas concessões de rodovias, saneamento, mobilidade e energia, o câmbio costuma aparecer em três pontos. O primeiro é o financiamento: parte da dívida da sociedade de propósito específico pode vir de bancos multilaterais, agências de crédito à exportação ou títulos emitidos no exterior. O segundo é o investimento: trens, sistemas de sinalização, turbinas e equipamentos de tratamento muitas vezes são importados. O terceiro é a receita, que quase sempre está em reais, seja a tarifa paga pelo usuário, seja a contraprestação paga pelo estado.
Esse desenho cria uma exposição clássica: a dívida e parte dos custos sobem quando o real se desvaloriza, enquanto a receita só acompanha a inflação e os reajustes previstos. Se o contrato não disser quem absorve essa diferença, ela vira pedido de reequilíbrio, disputa administrativa e, no limite, risco para a continuidade do serviço.
O que a lei pede do contrato
A Lei 11.079/2004, que rege as PPPs, não fala em câmbio de forma literal, mas oferece as ferramentas. O art. 4º, VI, fixa como diretriz a “repartição objetiva de riscos entre as partes”. O art. 5º, III, exige que o contrato preveja a repartição de riscos, “inclusive os referentes a caso fortuito, força maior, fato do príncipe e álea econômica extraordinária”, e o inciso IV pede as formas de remuneração e de atualização dos valores. O art. 8º lista as garantias que o parceiro público pode oferecer, como fundos especiais, seguro-garantia e garantias de organismos internacionais ou instituições financeiras.
Há ainda um limite fiscal que pesa sobre o estado. Pelo art. 28, a União não concede garantia nem faz transferências voluntárias ao ente cujas despesas com PPPs tenham passado de 5% da receita corrente líquida no ano anterior, ou que projetem ultrapassar esse teto nos dez anos seguintes. Uma cláusula cambial generosa, que transfira ao estado todo o risco da moeda, pode pressionar esse cálculo justamente nos anos de real mais fraco.
O novo marco cambial também conversa com o tema. A Lei 14.286/2021, no art. 13, admite pagamento em moeda estrangeira em contratos firmados por exportadores com concessionárias, permissionárias, autorizatárias ou arrendatárias de infraestrutura (inciso VII) e em situações previstas pelo Conselho Monetário Nacional quando a estipulação em moeda estrangeira “puder mitigar o risco cambial ou ampliar a eficiência do negócio” (inciso VIII).
Três desenhos possíveis, nenhum gratuito
Na prática, os editais combinam três caminhos. No primeiro, o risco cambial fica inteiro com o parceiro privado, que o embute no preço da proposta e contrata a sua própria proteção no mercado. É o desenho mais simples para o estado, mas tende a encarecer a contraprestação ou a tarifa e afasta concorrentes com menos acesso a instrumentos de proteção.
No segundo, as partes compartilham o risco: o contrato define uma taxa de referência, como a PTAX de venda divulgada pelo Banco Central, e faixas de variação; dentro da faixa, o risco é privado; fora dela, a diferença é dividida segundo uma regra objetiva. O cuidado está em escrever a fórmula, a data de apuração e a fonte da taxa de modo que qualquer auditor consiga refazer a conta.
No terceiro, o projeto busca instrumentos públicos de mitigação. A Lei 14.995/2024 criou o Programa de Mobilização de Capital Privado Externo e Proteção Cambial, o Eco Invest Brasil, no âmbito do Fundo Nacional sobre Mudança do Clima. Pelos arts. 33 e 34, as instituições financeiras que acessam a linha podem oferecer crédito para eventos de volatilidade cambial e derivativos cambiais, como opções, contratos a termo, futuros e swaps, para investimentos elegíveis, nos termos da regulamentação do Conselho Monetário Nacional.
Para os estados que aderiram ao Programa de Pleno Pagamento de Dívidas dos Estados, a Lei Complementar 212/2025 acrescenta uma peça: 10% dos recursos do Fundo de Equalização Federativa serão segregados para garantir operações de crédito dos estados, “incluídas operações com aval da União e as relativas a garantias em operações de parceria público-privada” (art. 9º, § 3º).
A Lei das PPPs obriga o contrato a prever o compartilhamento com a Administração dos ganhos econômicos do parceiro privado decorrentes da redução do risco de crédito dos seus financiamentos (art. 5º, IX). Se a concessionária refinancia a dívida externa em condições melhores, parte do ganho deve voltar ao poder público.
- Mapeie a exposição: que parcela do investimento e da dívida prevista está em moeda estrangeira, e em quais moedas.
- Escolha a taxa de referência e a data de apuração (por exemplo, PTAX de venda do Banco Central em data fixada no contrato).
- Escreva a regra de repartição na matriz de riscos, com fórmula, faixas e periodicidade de revisão.
- Teste o efeito das cláusulas sobre o limite de 5% da receita corrente líquida em cenários de real mais fraco.
- Defina quem contrata cada operação de câmbio, como ela é cotada e onde o registro fica guardado para auditoria.
Referências e legislação
- Lei 11.079/2004 · Parcerias público-privadas (arts. 4º, 5º, 8º e 28) — acessar
- Lei 14.286/2021 · Marco cambial, art. 13 (pagamento em moeda estrangeira) — acessar
- Lei 14.995/2024 · Programa Eco Invest Brasil (arts. 33 a 36) — acessar
- Lei Complementar 212/2025 · Propag e Fundo de Equalização Federativa (art. 9º) — acessar
- Banco Central do Brasil, SGS (série 1) · Dólar comercial de venda, médias anuais — acessar
Risco cambial mal descrito no edital costuma reaparecer anos depois como pedido de reequilíbrio. A matriz de riscos é o lugar de decidir quem paga pela moeda, com fórmula clara e fonte pública para a taxa, antes que o mercado decida por todos.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: quando o estado ou a concessionária precisa converter recursos, a plataforma envia o pedido de cotação ou a Carta Convite a vários bancos credenciados ao mesmo tempo, registra as propostas e a escolha na trilha de auditoria e acompanha a liquidação. A plataforma não negocia: o contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha instituição Quero conversar