Garantia da União, PAF, RRF e Propag: o que muda para operações em moeda estrangeira
A União pagou R$ 3,38 bilhões em dívidas garantidas de estados e municípios até setembro de 2026. Entenda garantia, contragarantia, PAF, RRF e Propag na dívida externa.
Por Redação ASSBAN Câmbio
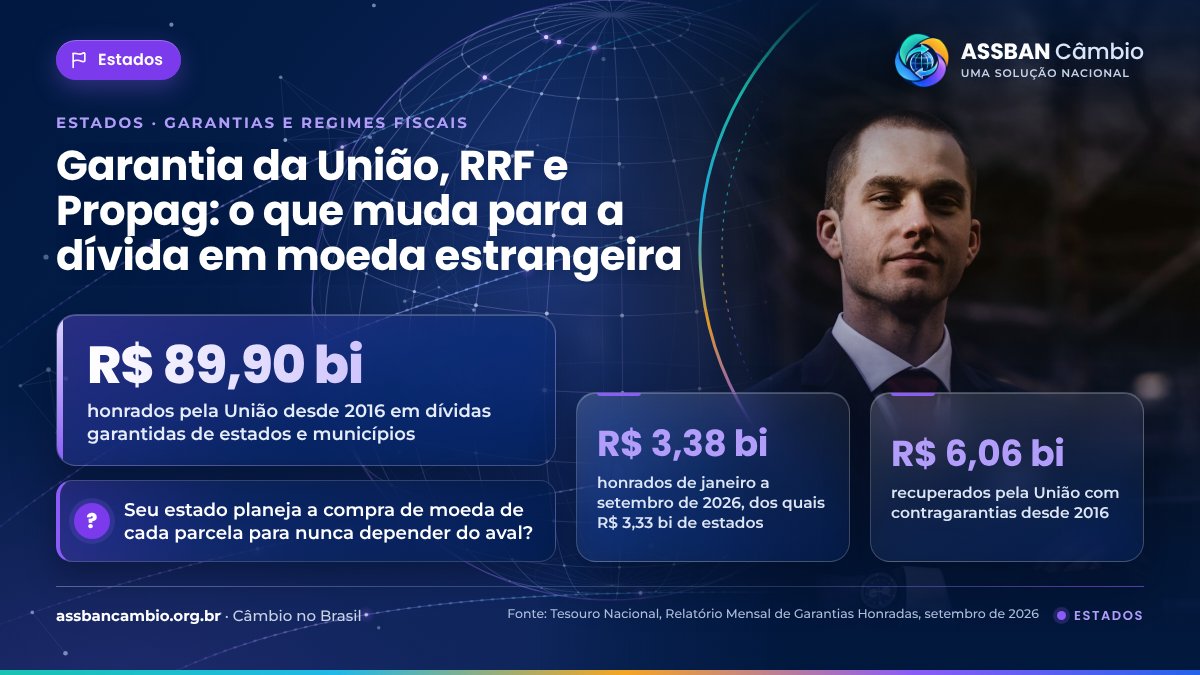
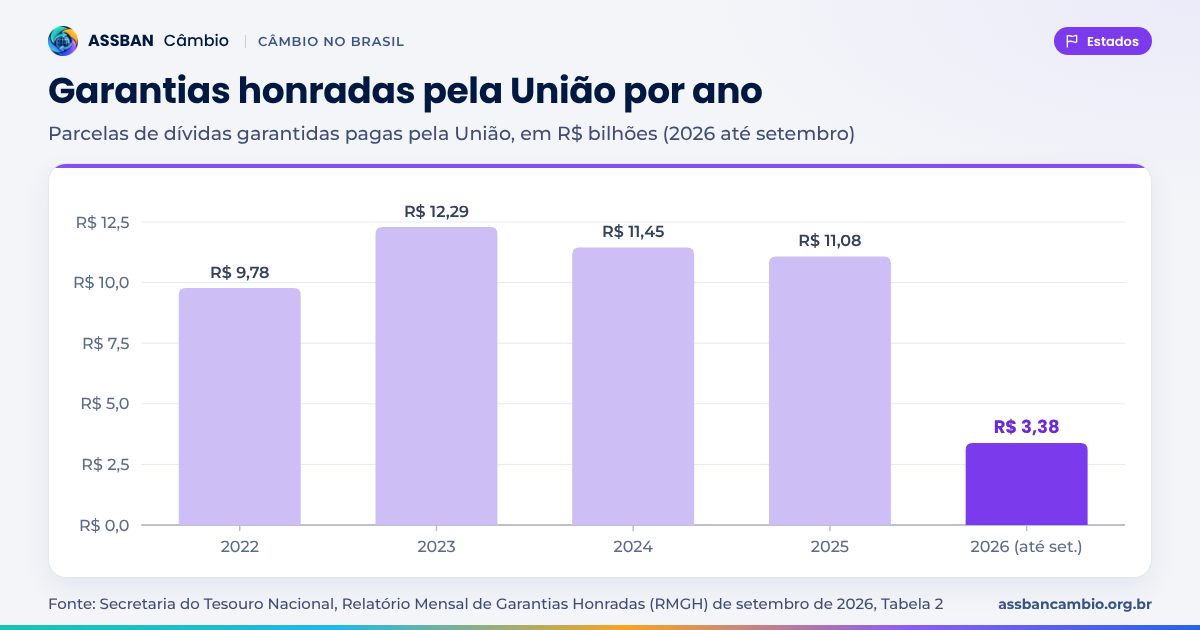
De janeiro a setembro de 2026, a União pagou R$ 3,38 bilhões em parcelas de dívidas garantidas que estados e municípios deixaram de pagar, segundo o Tesouro Nacional. Desde 2016, foram R$ 89,90 bilhões, e só R$ 6,06 bilhões voltaram aos cofres federais. Por trás da diferença estão a garantia da União, o Regime de Recuperação Fiscal e, desde 2025, o Propag. Para um estado com dívida em moeda estrangeira, entender esse sistema é tão importante quanto acompanhar o câmbio.
Como funciona a garantia da União
A Lei de Responsabilidade Fiscal permite que a União garanta operações de crédito internas e externas de estados e municípios, desde que o ente ofereça contragarantia em valor igual ou superior, que pode consistir na vinculação de receitas próprias e de transferências constitucionais (art. 40, § 1º). Nas operações com organismos internacionais, a garantia só é dada a quem cumpre também as exigências para receber transferências voluntárias (art. 40, § 2º). Antes de conceder o aval, a Secretaria do Tesouro Nacional avalia a capacidade de pagamento do ente, a Capag, pelos critérios da Portaria MF 1.583/2023; segundo o Tesouro, as notas A, A+, B e B+ estão entre os requisitos de elegibilidade.
Se o estado não paga uma parcela garantida, a União paga o credor, que na dívida externa costuma ser um banco multilateral, e depois executa as contragarantias, cobrando também juros de mora, multas e encargos. Os valores pendentes são atualizados diariamente pela Selic desde a data da honra. E há uma consequência imediata: o ente que tiver garantia honrada ou atraso fica impedido de obter garantia da União para novos financiamentos por até 12 meses (Portaria MF 1.583/2023, art. 15).
PAF, RRF e Propag: três regimes, uma mesma lógica
O Programa de Reestruturação e de Ajuste Fiscal (PAF) nasceu com a Lei 9.496/1997, que refinanciou dívidas dos estados com a União. O programa fixa metas ou compromissos sobre dívida consolidada, resultado primário, despesa com pessoal, receitas próprias, gestão pública e disponibilidade de caixa (art. 2º). O Regime de Recuperação Fiscal (RRF), criado pela Lei Complementar 159/2017 e reformulado pela Lei Complementar 178/2021, é mais profundo: enquanto vigora, a União honra as parcelas garantidas incluídas no regime, mas não executa de imediato as contragarantias; os valores são refinanciados em até 360 meses (art. 9º-A da LC 159/2017). E o estado em RRF pode contratar novas operações com garantia da União, mesmo enquadrado nas restrições da Portaria 1.583 (LC 159/2017, art. 11, § 1º).
Em 2025, a Lei Complementar 212 criou o Programa de Pleno Pagamento de Dívidas dos Estados (Propag), com refinanciamento em até 360 parcelas mensais (art. 4º), correção pelo IPCA e juros reais de 0% a 2% ao ano, conforme a redução da dívida obtida com a entrega de ativos e os aportes ao novo Fundo de Equalização Federativa (art. 5º). O Decreto 12.433/2025 fixou a adesão até 31 de dezembro de 2025, e o Supremo Tribunal Federal estendeu o prazo de transição do Rio de Janeiro. Segundo o Tesouro, Goiás, Minas Gerais e Rio de Janeiro aderiram ao Propag em 24/12/2025, 31/12/2025 e 22/06/2026, encerrando os seus regimes de recuperação, e hoje apenas o Rio Grande do Sul permanece no RRF.
O que muda para as operações em moeda estrangeira
A garantia não elimina o risco cambial: ela muda quem paga primeiro. Quando a União honra uma parcela de um empréstimo em dólares, euros ou ienes, o desembolso em moeda estrangeira é dela, mas a conta volta ao estado em reais, corrigida pela Selic ou refinanciada pelas regras do regime aplicável. Para quem está no Propag, a lei veda contratar novas operações de crédito para pagar as parcelas do programa, sob pena de desligamento (art. 4º, § 5º). E o fundo criado pela LC 212 terá 10% dos recursos segregados para garantir operações de crédito dos estados, inclusive as com aval da União, podendo servir de contragarantia (art. 9º, §§ 3º e 4º).
Na prática, para um estado que depende de financiamento multilateral, manter a Capag, pagar em dia e gerir bem cada compra de moeda para o serviço da dívida é o que preserva o acesso a novas garantias.
Desde 2016, a União honrou R$ 47,13 bilhões em dívidas garantidas do Rio de Janeiro, mais da metade de tudo o que pagou por estados e municípios no período, segundo o Relatório Mensal de Garantias Honradas de setembro de 2026.
Referências e legislação
- Lei Complementar 101/2000 (LRF), art. 40 · Garantias e contragarantias — acessar
- Lei 9.496/1997 · Refinanciamento das dívidas estaduais e PAF — acessar
- Lei Complementar 159/2017 · Regime de Recuperação Fiscal — acessar
- Lei Complementar 178/2021 · Alterações no RRF e no refinanciamento — acessar
- Lei Complementar 212/2025 · Programa de Pleno Pagamento de Dívidas dos Estados (Propag) — acessar
- Capacidade de Pagamento (Capag) · Portaria MF 1.583/2023 e metodologia — acessar
- Tesouro Nacional, RMGH setembro de 2026 · Garantias honradas e recuperadas — acessar
A garantia da União é um seguro para o credor, não para o estado. O custo de uma parcela não paga volta, com juros, e fecha portas para novos financiamentos. Para quem tem dívida em moeda estrangeira, pagar em dia começa por planejar cada compra de moeda.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: para entes públicos, a plataforma permite programar e cotar com vários bancos credenciados a compra da moeda para cada parcela, acompanhar a liquidação até a confirmação do credor e manter trilha de auditoria imutável. O contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha instituição Quero conversar