IOF no câmbio em 2026: as alíquotas vigentes por tipo de operação
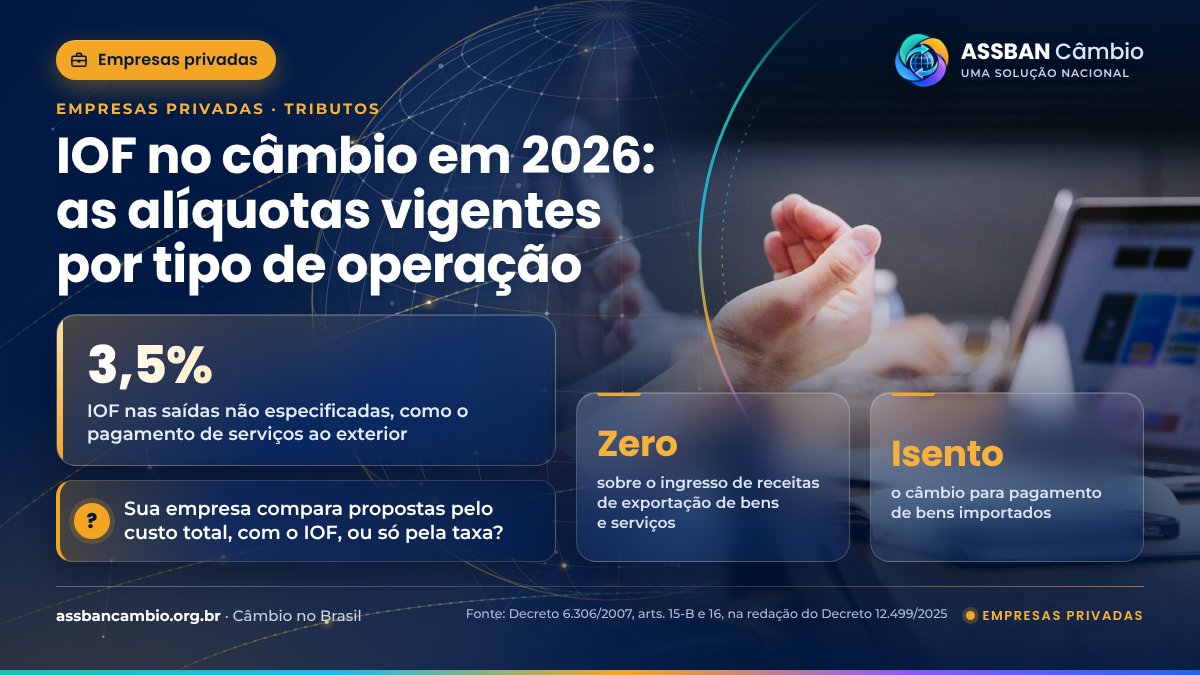
Exportação com alíquota zero, importação de bens isenta e serviços a 3,5%: veja as alíquotas de IOF-câmbio vigentes em 2026, pelo Decreto 6.306 com a redação do Decreto 12.499.
Por Redação ASSBAN Câmbio
O IOF sobre câmbio deveria estar caminhando para zero: um decreto de 2022 previa reduções anuais até 2029. Em 2025, o roteiro mudou. Depois de três decretos em vinte dias, um decreto legislativo e uma decisão do Supremo, as alíquotas que valem em 2026 são as do Decreto 6.306/2007 na redação dada pelo Decreto 12.499/2025. Veja o que se aplica às operações mais comuns das empresas.
Como chegamos às regras atuais
O Decreto 10.997/2022 havia incluído no regulamento do IOF o art. 15-C, com um cronograma de redução das alíquotas de câmbio até zero em 2029. Em 22 de maio de 2025, o Decreto 12.466 elevou várias alíquotas; no dia seguinte, o Decreto 12.467 recuou em parte. Em 11 de junho, o Decreto 12.499 revogou os dois anteriores e o próprio art. 15-C, reorganizando o art. 15-B. O Congresso aprovou então o Decreto Legislativo 176/2025, que sustou os três decretos.
A disputa chegou ao Supremo Tribunal Federal. Em 16 de julho de 2025, o ministro Alexandre de Moraes, em decisão conjunta na ADC 96 e nas ADIs 7.827 e 7.839, restabeleceu o Decreto 12.499, mantendo suspensa apenas a cobrança sobre as operações de “risco sacado”, que é IOF sobre crédito, não sobre câmbio. Dias depois, o ministro esclareceu que o aumento não alcança as operações feitas no período em que o decreto esteve suspenso. Até a data desta matéria, não há notícia de julgamento de mérito pelo Plenário.
As alíquotas que mais interessam às empresas
Pela redação atual do Decreto 6.306/2007, o quadro das operações de câmbio mais frequentes em empresas é o seguinte:
- Receitas de exportação de bens e serviços: alíquota zero (art. 15-B, I).
- Pagamento de bens importados: isento (art. 16, I).
- Pagamento de serviços, royalties e demais remessas não especificadas: 3,5% (art. 15-B, XXIV).
- Demais ingressos não especificados: 0,38% (art. 15-B, XXV).
- Dividendos e juros sobre capital próprio a investidor estrangeiro: zero (art. 15-B, XIII).
- Retorno de investimento estrangeiro em participações societárias: zero (art. 15-B, XVII-A).
- Ingresso de empréstimo externo com prazo médio mínimo de até 364 dias: 3,5% (art. 15-B, XII); demais empréstimos e financiamentos externos: zero (art. 15-B, XI).
- Transferência para conta própria no exterior: 3,5% (art. 15-B, XXI); com finalidade de investimento, 1,10% (art. 15-B, XXI-A).
- Cartões internacionais, cartão pré-pago e saques no exterior: 3,5% (art. 15-B, VII, IX e X).
- Compra de moeda estrangeira em espécie: 3,5% (art. 15-B, XX).
- Operações interbancárias: zero (art. 15-B, II).
Como o imposto entra no custo da operação
No câmbio, o fato gerador do IOF ocorre na liquidação da operação (art. 11, parágrafo único), e a base de cálculo é o valor em reais correspondente à moeda estrangeira (art. 14). Quem cobra e recolhe é o banco autorizado a operar câmbio (art. 13); para a empresa, o imposto aparece somado ao custo. Por isso, a comparação entre bancos deve usar o Valor Efetivo Total (VET), que reúne taxa de câmbio, tributos e tarifas, como define a Resolução BCB 277/2022 (art. 18).
Um exemplo hipotético ajuda a dimensionar. O pagamento de um serviço prestado por empresa estrangeira, de US$ 100 mil, convertido à taxa de R$ 5,20, soma R$ 520 mil. Com IOF de 3,5%, o imposto é de R$ 18,2 mil. Se a mesma empresa pagasse a importação de uma máquina no mesmo valor, o câmbio estaria isento. A classificação correta da finalidade, que pela Lei 14.286/2021 é responsabilidade do cliente, muda o custo da operação.
Para entes públicos, as compras de bens e serviços no exterior com cartão de pagamento internacional têm IOF zero quando o usuário é a União, um estado, o Distrito Federal, um município ou suas fundações e autarquias (Decreto 6.306/2007, art. 15-B, VIII).
Referências e legislação
- Decreto 6.306/2007 · Regulamento do IOF (arts. 11 a 16) — acessar
- Decreto 12.499/2025 · Altera o Decreto 6.306 e revoga os Decretos 12.466 e 12.467 — acessar
- STF, ADC 96 e ADIs 7.827 e 7.839 · Decisão que restabeleceu parcialmente o Decreto 12.499 — acessar
- Resolução BCB 277/2022 · Valor Efetivo Total (art. 18) — acessar
- Lei 14.286/2021 · Classificação da finalidade pelo cliente (art. 4º, § 2º) — acessar
As regras do IOF sobre câmbio mudaram cinco vezes entre maio e julho de 2025, e a disputa ainda aguarda o Plenário do STF. Antes de cada operação relevante, confirme com o banco o enquadramento e a alíquota aplicável; esta matéria tem caráter informativo e não substitui a orientação tributária da sua empresa.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: as propostas dos bancos chegam lado a lado, com taxa, spread, tarifas e custo total, para que a comparação considere o que de fato sai do caixa. A plataforma registra a escolha na trilha de auditoria; o contrato, o recolhimento do IOF e o registro do câmbio ficam com o banco.
Credenciar minha empresa Quero conversar