Governança da tesouraria: dupla autorização, limites e trilha de auditoria no câmbio
Em 5 de outubro de 2026, o dólar PTAX caiu 4,55% num só dia. Veja os controles de tesouraria que não podem faltar: segregação de funções, alçadas e registro completo.
Por Redação ASSBAN Câmbio
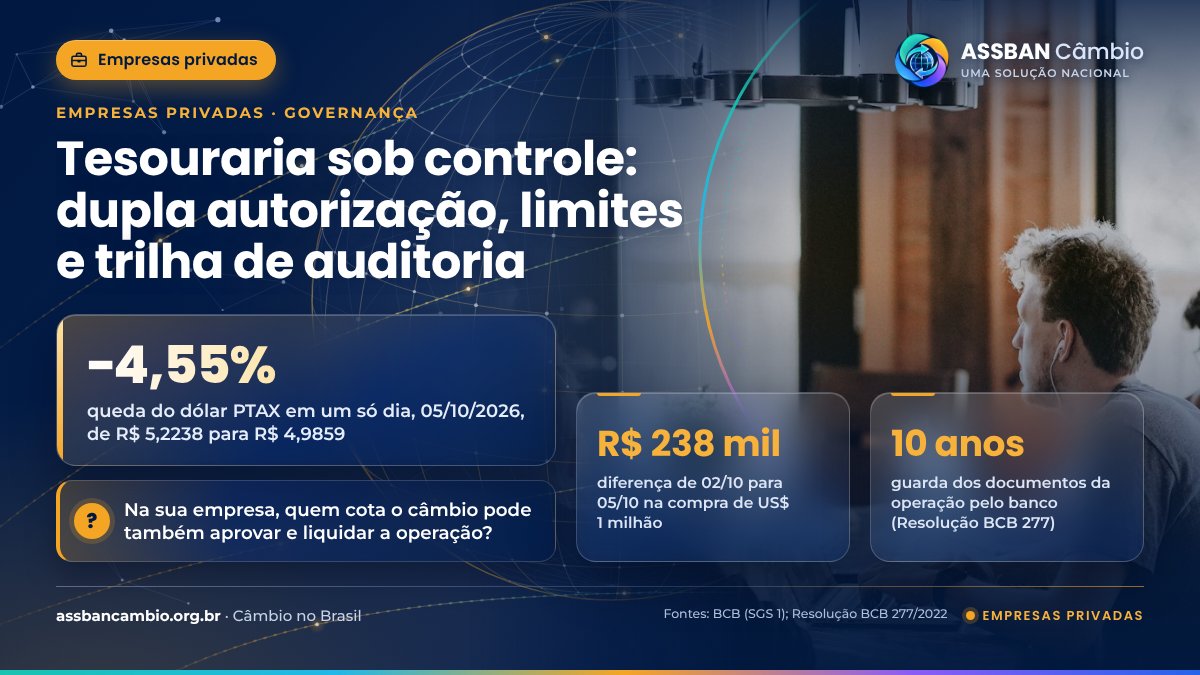
Na segunda-feira, 5 de outubro de 2026, o dólar PTAX caiu 4,55% em um único dia, de R$ 5,2238 para R$ 4,9859. Para uma empresa que precisava comprar US$ 1 milhão, a diferença entre fechar num dia ou no outro foi de quase R$ 238 mil. Movimentos assim mostram por que a tesouraria precisa de regras claras sobre quem decide, até quanto e com que registro.
Três controles que não podem faltar
O primeiro é a segregação de funções: quem pede a cotação não deve ser a mesma pessoa que aprova o fechamento, nem a que libera o pagamento. O segundo são as alçadas: cada usuário que fecha operações deve ter um limite de valor, e acima dele a operação precisa de uma segunda aprovação. O terceiro é o registro: cada proposta recebida, cada decisão e cada etapa da liquidação devem ficar guardadas de forma que um auditor consiga refazer o caminho meses depois.
Esses controles não são invenção de consultoria. Nas sociedades anônimas, o art. 153 da Lei 6.404/1976 exige do administrador “o cuidado e diligência que todo homem ativo e probo costuma empregar na administração dos seus próprios negócios”. Para qualquer pessoa jurídica, o Decreto 11.129/2022, que regulamenta a Lei Anticorrupção, lista entre os parâmetros de avaliação do programa de integridade a gestão adequada de riscos, “registros contábeis que reflitam de forma completa e precisa as transações” e “controles internos que assegurem a pronta elaboração e a confiabilidade de relatórios e demonstrações financeiras” (art. 57, V, VI e VII).
O que o banco guarda, e o que a empresa deveria guardar
Do lado do banco, a regulamentação já impõe disciplina. A Resolução BCB 277/2022 obriga a instituição a conservar por pelo menos dez anos a comprovação do consentimento do cliente às condições pactuadas e os documentos da operação (art. 8º). Também exige que o banco consiga comprovar a concordância do cliente com qualquer alteração de condição e proíbe alterar o comprador, o vendedor, os valores, a moeda e a taxa de uma operação já contratada (art. 40).
Do lado da empresa, o registro costuma ser mais frágil: cotações por telefone, aprovações por mensagem e planilhas sem histórico. O resultado é que, quando surge a pergunta “por que fechamos com aquele banco, naquele horário, àquela taxa?”, a resposta depende da memória de quem estava na mesa. Um registro estruturado resolve isso: as propostas recebidas, com taxa, spread, tarifas e custo total; a PTAX de referência; quem propôs e quem aprovou; e a justificativa quando a escolhida não foi a de menor custo.
Como a plataforma apoia esses controles
No ASSBAN Câmbio, a dupla autorização funciona como aprovação em duas etapas, com limite do executor: o responsável pela conta da empresa define até que valor cada usuário pode fechar e, acima dele, o fechamento depende da aprovação de um segundo usuário autorizado. A verificação em duas etapas protege o acesso, e as conversas com cada banco ficam dentro da própria cotação. As propostas, a escolha e as etapas da liquidação, até a mensagem SWIFT e a confirmação do beneficiário, ficam na trilha de auditoria imutável, e os relatórios trazem QR Code de autenticidade.
Esses recursos apoiam os controles internos da empresa, mas não os substituem. A política de câmbio, as alçadas e a decisão de cada operação continuam sendo da empresa; o contrato e o registro do câmbio, do banco.
- Escreva a política de câmbio: objetivo, exposições cobertas, moedas e prazos.
- Defina papéis: quem cota, quem aprova, quem liquida e quem concilia.
- Fixe alçadas por usuário e o valor acima do qual a segunda aprovação é obrigatória.
- Estabeleça o número mínimo de propostas e o critério de escolha, em regra o custo total.
- Exija justificativa registrada quando a proposta escolhida não for a de menor custo.
- Revise acessos e limites periodicamente e audite uma amostra de operações.
Depois de contratada, uma operação de câmbio não pode ter alterados o comprador, o vendedor, o valor em moeda estrangeira, o valor em reais, a moeda nem a taxa (Resolução BCB 277/2022, art. 40). Um erro de digitação aprovado sem revisão vira cancelamento ou nova operação.
Referências e legislação
- Lei 6.404/1976, art. 153 · Dever de diligência do administrador — acessar
- Lei 12.846/2013 · Lei Anticorrupção (art. 7º, VIII) — acessar
- Decreto 11.129/2022, art. 57 · Parâmetros do programa de integridade — acessar
- Resolução BCB 277/2022 · Arts. 8º e 40 — acessar
- Banco Central do Brasil · Cotações e boletins PTAX — acessar
Ninguém controla o câmbio, mas toda empresa controla como decide sobre ele. Dupla aprovação, limites claros e registro completo não garantem a melhor taxa do ano; garantem que cada decisão foi tomada por quem podia, com a informação disponível, e que isso pode ser demonstrado.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: cotação com vários bancos credenciados ao mesmo tempo, dupla autorização com limite do executor, verificação em duas etapas, acompanhamento da liquidação e trilha de auditoria imutável, com relatórios que trazem QR Code de autenticidade. A plataforma não negocia: o contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha empresa Quero conversar