Cooperativas, associações e fundações no mercado de câmbio
Cooperativas importam e exportam; associações e fundações recebem doações do exterior. Veja as regras de câmbio, o IOF de cada operação e a governança que o estatuto exige.
Por Redação ASSBAN Câmbio
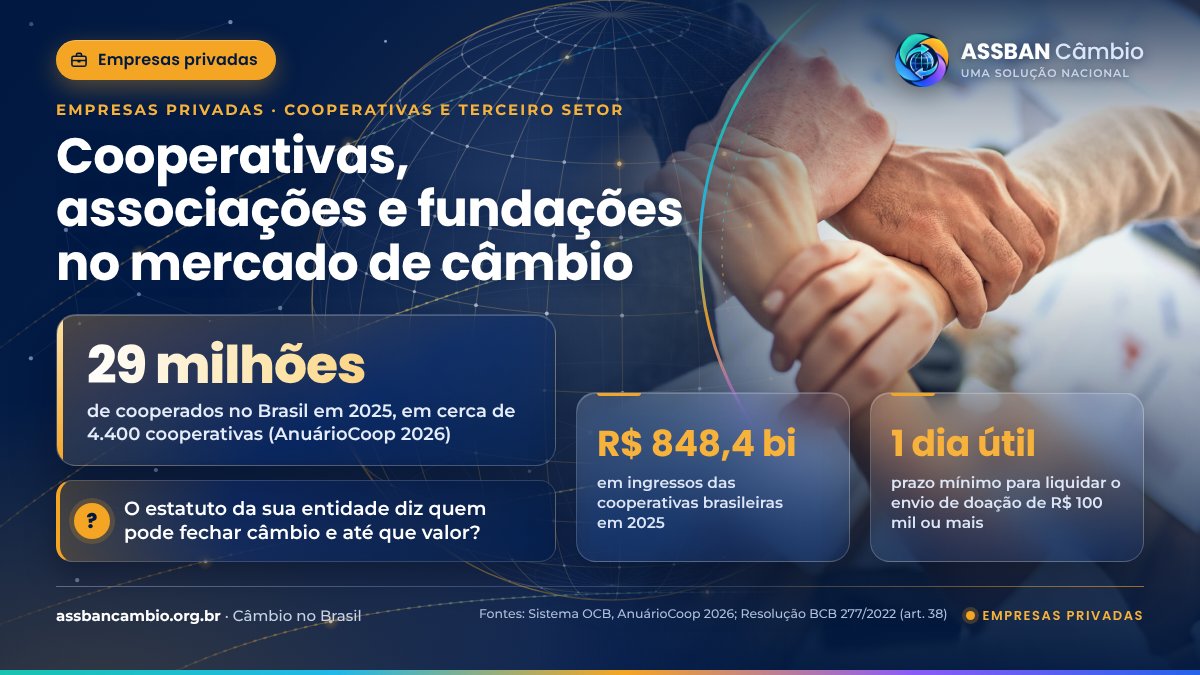
O mercado de câmbio não é só de grandes empresas. Cooperativas importam máquinas e exportam a produção dos cooperados; associações e fundações recebem doações internacionais, pagam anuidades a entidades no exterior e executam projetos com financiadores estrangeiros. Todas operam sob as mesmas regras da Lei 14.286/2021, mas com uma camada extra de governança: o estatuto, a assembleia e, no caso das fundações, o Ministério Público.
Quem pode operar e em que condições
Pela Lei 14.286/2021, as operações de câmbio podem ser feitas livremente, sem limite de valor, desde que por meio de instituição autorizada pelo Banco Central (arts. 2º e 3º). Para a lei, é residente a pessoa jurídica com sede no Brasil (art. 1º, parágrafo único), o que inclui cooperativas, associações e fundações privadas. Não há, portanto, um regime cambial à parte para o terceiro setor ou para o cooperativismo.
O que muda é a forma de decidir e de representar. As cooperativas seguem a Lei 5.764/1971 e o seu estatuto, que define quem aprova operações e quem assina pela sociedade. As associações e fundações seguem o Código Civil e os seus estatutos; nas fundações, o art. 66 do Código determina que o Ministério Público do estado onde estiverem situadas velará por elas. Para o banco, isso se traduz em mais documentos de representação no cadastro: os procedimentos de conhecer o cliente da Circular BCB 3.978/2020 alcançam os administradores e representantes da pessoa jurídica e a identificação do beneficiário final, quando houver.
Operações típicas e o que pesa no custo
Cada tipo de operação tem tratamento próprio no IOF, previsto no Decreto 6.306/2007. A importação de bens, como uma colheitadeira ou um equipamento de laboratório, tem o câmbio isento (art. 16, I). A receita de exportação de bens e serviços tem alíquota zero (art. 15-B, I). Já as doações recebidas do exterior entram, em regra, na alíquota residual de 0,38% das entradas (art. 15-B, XXV), e as doações e contribuições enviadas ao exterior, como anuidades de entidades internacionais, entram na alíquota residual de 3,5% das saídas (art. 15-B, XXIV). Confirme com o banco o enquadramento de cada operação.
Há também regras operacionais. A Resolução BCB 277/2022 fixa em um dia útil o prazo mínimo para a liquidação de operação de venda de moeda estrangeira a título de doação de valor igual ou superior a R$ 100 mil (art. 38, § 3º), o que significa que o envio de uma doação relevante não sai no mesmo dia em que é contratado. E a classificação da finalidade de cada operação é responsabilidade do cliente (Lei 14.286/2021, art. 4º, § 2º): doação, prestação de serviço e pagamento de mercadoria não se confundem.
Quando os recursos são públicos, a régua sobe. Organizações da sociedade civil que recebem recursos por termo de colaboração, termo de fomento ou acordo de cooperação seguem a Lei 13.019/2014 e respondem pela prestação de contas desses instrumentos, inclusive das despesas pagas em moeda estrangeira.
Governança: o estatuto manda
A melhor prática é transformar o estatuto em regra operacional. Isso significa definir quem pode pedir cotação, até que valor um diretor pode fechar sozinho, quando é preciso uma segunda aprovação e como as operações serão relatadas ao conselho fiscal, à assembleia, aos financiadores e, no caso das fundações, ao Ministério Público. Registrar as propostas recebidas, a escolha e a justificativa ajuda a responder às perguntas de cooperados, associados e auditores, que tendem a ser as mesmas: quanto custou, quem decidiu e por quê.
O regulamento do IOF prevê alíquota zero para doações em espécie vindas do exterior, mas só em um caso específico: quando recebidas por instituições financeiras públicas controladas pela União e destinadas a ações contra o desmatamento e pela conservação das florestas, nos termos da Lei 11.828/2008 (Decreto 6.306/2007, art. 15-B, VI). Doações a associações e fundações privadas seguem a regra geral.
Referências e legislação
- Lei 14.286/2021 · Marco cambial (arts. 1º a 4º) — acessar
- Lei 5.764/1971 · Política Nacional de Cooperativismo — acessar
- Código Civil (Lei 10.406/2002) · Associações e fundações (arts. 53 a 69) — acessar
- Lei 13.019/2014 · Parcerias com organizações da sociedade civil — acessar
- Resolução BCB 277/2022 · Liquidação de operações de câmbio (art. 38) — acessar
- Decreto 6.306/2007 · IOF no câmbio (arts. 15-B e 16) — acessar
- AnuárioCoop 2026 · Sistema OCB, dados de 2025 — acessar
Em cooperativas, associações e fundações, quem paga o câmbio é o coletivo. Cotar com mais de um banco e registrar a decisão é também uma forma de prestar contas a quem confiou os recursos à entidade.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: cooperativas, associações e fundações se credenciam como instituições privadas, aceitam o Termo de Adesão da sua categoria e passam a cotar com vários bancos credenciados ao mesmo tempo, com dupla autorização, cadastro de beneficiários internacionais e trilha de auditoria imutável. O contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha instituição Quero conversar