Variação cambial na contabilidade pública: o que mostram o MCASP, o RREO e o RGF
A dívida externa dos estados caiu R$ 15,4 bilhões em 2025, boa parte pela queda do dólar. Entenda como a variação cambial aparece no MCASP, no RREO e no RGF.
Por Redação ASSBAN Câmbio
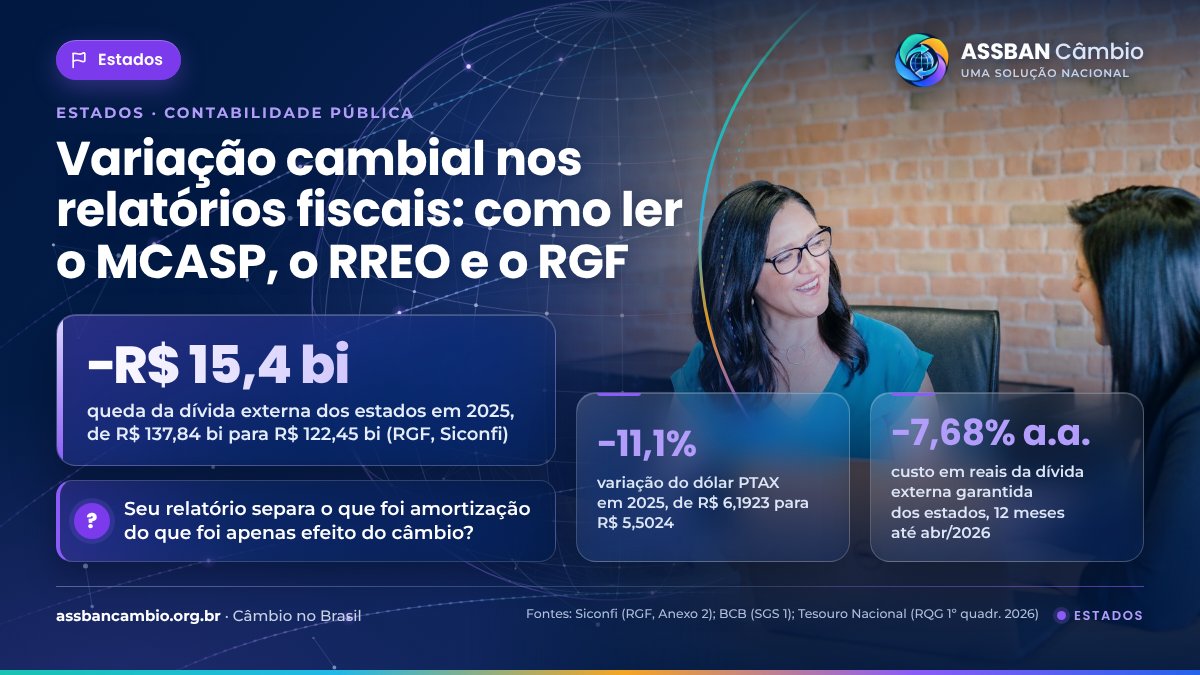
Entre o fim de 2024 e o fim de 2025, a dívida externa dos estados caiu R$ 15,4 bilhões nos relatórios fiscais. Boa parte dessa queda não saiu do caixa: veio da valorização do real, com o dólar PTAX recuando 11,1% no ano. Entender como a variação cambial aparece no MCASP, no RREO e no RGF é condição para ler corretamente a situação fiscal de um estado.
Por que o saldo muda sem que ninguém pague nada
Uma dívida contratada em dólares, euros ou ienes é registrada em reais. A cada data de referência, o saldo em moeda estrangeira é convertido pela taxa de câmbio da data, e a diferença em relação à conversão anterior altera o passivo. Quando o real se desvaloriza, a dívida cresce em reais; quando se valoriza, diminui. Nenhum pagamento precisa acontecer para isso.
Pelo enfoque patrimonial do Manual de Contabilidade Aplicada ao Setor Público (MCASP), hoje na 11ª edição, essa atualização não é despesa orçamentária. Ela aparece como variação patrimonial: diminutiva, quando aumenta o passivo, e aumentativa, quando o reduz, no grupo das variações financeiras, que inclui as variações monetárias e cambiais. O orçamento só registra o que efetivamente é pago, como juros, encargos e amortizações. Misturar os dois enfoques é a origem de boa parte das leituras equivocadas sobre a dívida dos estados.
Onde a variação cambial aparece nos relatórios fiscais
A Lei de Responsabilidade Fiscal define dois relatórios periódicos. O Relatório Resumido da Execução Orçamentária (RREO) é bimestral e deve ser publicado até trinta dias após o encerramento de cada bimestre (art. 52). Ele mostra a execução das receitas e despesas, inclusive o que foi pago de juros e amortizações da dívida, já convertido em reais na data de cada pagamento.
O Relatório de Gestão Fiscal (RGF) é quadrimestral, também com prazo de trinta dias (arts. 54 e 55), e compara os montantes da dívida consolidada, das garantias e das operações de crédito com os limites legais. É no Anexo 2 do RGF, o demonstrativo da dívida consolidada líquida, que a dívida contratual aparece separada em empréstimos internos e externos. A estrutura e as regras de preenchimento estão no Manual de Demonstrativos Fiscais (MDF), cuja 15ª edição foi aprovada pela Portaria STN/MF 2.057/2025 para os relatórios de 2026.
O efeito prático é direto: a variação cambial empurra a dívida consolidada líquida para perto ou para longe do limite de duas vezes a receita corrente líquida fixado para os estados pela Resolução do Senado 40/2001. E a LRF manda os Tribunais de Contas alertarem o ente quando a dívida, as operações de crédito ou as garantias passarem de 90% dos limites (art. 59, § 1º, III).
O que o gráfico conta
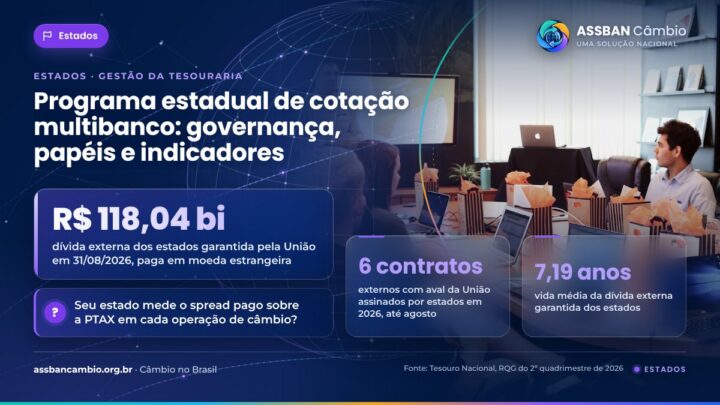
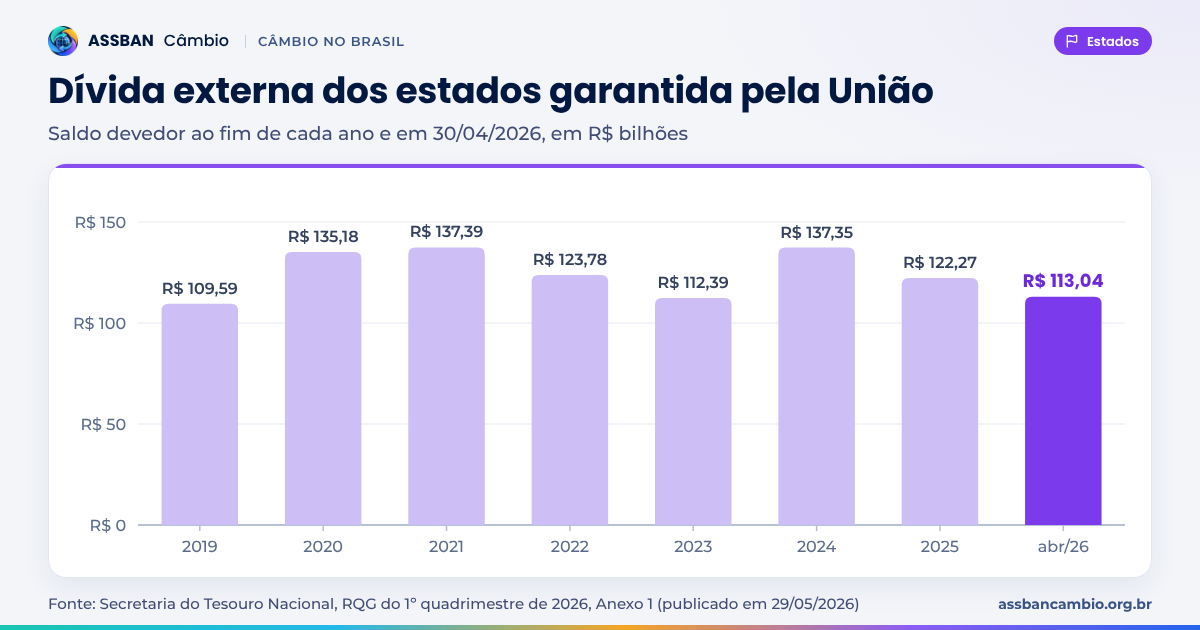
O saldo da dívida externa dos estados garantida pela União oscilou entre R$ 109,59 bilhões em 2019 e R$ 137,39 bilhões em 2021, caiu para R$ 112,39 bilhões em 2023, voltou a R$ 137,35 bilhões em 2024 e recuou para R$ 122,27 bilhões em 2025, segundo o Tesouro. Novos desembolsos e amortizações explicam parte dos movimentos, mas a coincidência com o câmbio é visível: em 2024, ano em que o dólar PTAX subiu 27,9%, o saldo cresceu R$ 25 bilhões.
O próprio Tesouro mede esse efeito no custo. No Relatório Quadrimestral de Operações de Crédito Garantidas, o custo médio da dívida externa dos estados nos doze meses até abril de 2026 foi de −7,68% ao ano, porque o dólar caiu 11,87% no período. Em reais, a dívida “encolheu”. Quando o câmbio vira, o mesmo indicador sobe com a mesma rapidez.
Boas práticas para a contabilidade e a tesouraria
Algumas medidas simples melhoram a leitura dos números. A primeira é separar, nas notas explicativas e nos relatórios gerenciais, quanto da variação do saldo veio de desembolsos, de amortizações e do câmbio. A segunda é usar o Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias, previsto no art. 4º, § 3º, da LRF, para mostrar a sensibilidade da dívida e do serviço a cenários de câmbio e as providências previstas. A terceira é distinguir variação cambial de custo do câmbio: a primeira decorre do movimento da moeda; o segundo é a diferença entre a taxa obtida em cada conversão e a PTAX do dia, e depende da gestão da operação.
O Tesouro alerta, no relatório de operações garantidas, que o risco cambial não está só na dívida em moeda estrangeira: também há dívida em reais indexada ao câmbio. Em abril de 2026, as operações internas cambiais garantidas pela União somavam R$ 19,15 bilhões.
Referências e legislação
- Lei Complementar 101/2000 (LRF) · Arts. 4º, 52, 54, 55 e 59 — acessar
- Resolução do Senado Federal 40/2001 · Limite da dívida consolidada líquida dos estados — acessar
- MCASP, 11ª edição · Manual de Contabilidade Aplicada ao Setor Público — acessar
- MDF, 15ª edição · Manual de Demonstrativos Fiscais (RREO e RGF) — acessar
- Siconfi · RGF dos estados, Anexo 2 — acessar
- Tesouro Nacional, RQG 1º quadrimestre de 2026 · Custo médio e histórico das garantias — acessar
Uma dívida que cai por causa do câmbio pode voltar a subir pelo mesmo motivo. Relatórios que separam o efeito da moeda do efeito da gestão ajudam o gestor, o conselho e o Tribunal de Contas a discutir o que de fato está sob controle do estado.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: cada conversão feita pela plataforma fica registrada com a taxa contratada, o custo total e a PTAX de referência, em trilha de auditoria imutável e relatórios com QR Code de autenticidade, prontos para conciliação contábil. A plataforma não negocia: o contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha instituição Quero conversar