O que os Tribunais de Contas estaduais olham numa operação de câmbio
Legalidade, legitimidade e economicidade: veja as perguntas que uma auditoria tende a fazer sobre o câmbio de um estado e como montar um dossiê que se explica sozinho.
Por Redação ASSBAN Câmbio
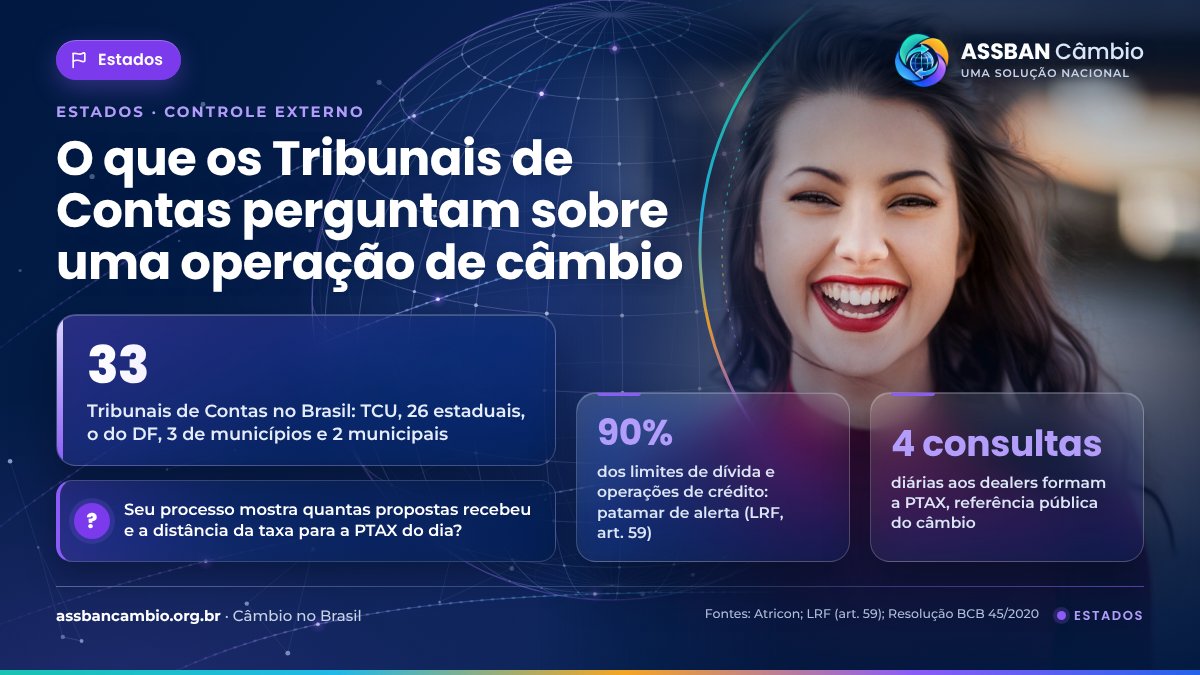
Uma operação de câmbio de um estado dura minutos, mas a sua prestação de contas pode ser examinada anos depois. O Brasil tem 33 Tribunais de Contas, e os estaduais fiscalizam a aplicação do dinheiro público com os mesmos critérios que a Constituição fixa para o Tribunal de Contas da União. Saber o que eles costumam perguntar ajuda a montar, desde o primeiro dia, um processo que se explica sozinho.
O mandato: legalidade, legitimidade e economicidade
O art. 70 da Constituição define a fiscalização contábil, financeira, orçamentária, operacional e patrimonial “quanto à legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas”. O art. 75 estende essas normas aos Tribunais de Contas dos estados e do Distrito Federal. A Lei de Responsabilidade Fiscal acrescenta um foco específico: o art. 59 manda o Legislativo, com o auxílio dos Tribunais de Contas, fiscalizar os “limites e condições para realização de operações de crédito”, e o § 1º obriga os tribunais a alertar o ente quando a dívida, as operações de crédito ou as garantias passarem de 90% dos limites.
Nas contratações, a Lei 14.133/2021 organiza o controle em três linhas de defesa (art. 169): os agentes que conduzem a contratação; o assessoramento jurídico e o controle interno; e o órgão central de controle interno e o Tribunal de Contas. Para entes públicos, cabe ao próprio ente enquadrar a contratação do câmbio no regime jurídico aplicável e instruir o processo administrativo.
As perguntas que uma auditoria tende a fazer
Os critérios constitucionais e legais se traduzem em perguntas práticas. A primeira é sobre o fundamento: havia dotação orçamentária, autorização e processo administrativo para a despesa que motivou o câmbio, seja o pagamento de dívida externa, seja a compra de um equipamento importado? A segunda é sobre o preço: como a taxa foi obtida, quantos bancos foram consultados e qual a distância entre a taxa contratada e a PTAX do dia, que é a referência pública divulgada pelo Banco Central?
A terceira pergunta é sobre o momento. Por que a operação foi fechada naquela data e não em outra? A resposta costuma estar no cronograma da dívida ou do contrato com o fornecedor, e precisa estar documentada. A quarta é sobre quem decidiu: a pessoa que pediu a cotação foi a mesma que aprovou e a que liquidou? Havia limite de alçada? A quinta é sobre o rastro: existem o contrato de câmbio emitido pelo banco, o comprovante de liquidação, a mensagem SWIFT e a confirmação do beneficiário? A sexta é sobre o registro contábil e fiscal, inclusive no RGF e no Siconfi.
Há ainda a transparência. A Lei 12.527/2011, a Lei de Acesso à Informação, vale para as operações do ente. A confidencialidade das propostas durante a cotação não impede a publicidade exigida por lei depois que a operação é concluída.
Como deixar o processo pronto para a auditoria
A melhor defesa é um dossiê por operação, montado à medida que a operação acontece, e não reconstruído quando chega o ofício do tribunal. Ele deve contar a história completa: a necessidade, as propostas recebidas, a escolha, a aprovação, a liquidação e o registro.
- Anexe ao processo a origem da obrigação em moeda estrangeira (contrato de empréstimo, fatura do fornecedor, cronograma).
- Peça propostas a mais de um banco autorizado, com as mesmas condições de moeda, valor e data de liquidação.
- Registre taxa, spread, tarifas e custo total de cada proposta e a PTAX do dia, com o horário.
- Justifique a escolha por escrito, sobretudo quando ela não recair na proposta de menor custo.
- Separe as funções de quem cota, de quem aprova e de quem liquida, com limites de alçada.
- Guarde o contrato de câmbio do banco, o comprovante de liquidação, a mensagem SWIFT e a confirmação do beneficiário.
Em cada uma das quatro consultas diárias que formam a PTAX, o Banco Central descarta as duas maiores e as duas menores cotações informadas pelos dealers antes de calcular a média (Resolução BCB 45/2020, art. 3º). É por isso que a PTAX funciona bem como referência de mercado em auditorias.
Referências e legislação
- Constituição Federal, arts. 70 a 75 · Fiscalização contábil, financeira e orçamentária — acessar
- Lei Complementar 101/2000 (LRF), art. 59 · Fiscalização da gestão fiscal — acessar
- Lei 14.133/2021, art. 169 · Linhas de defesa nas contratações públicas — acessar
- Lei 12.527/2011 · Lei de Acesso à Informação — acessar
- Resolução BCB 45/2020 · Metodologia da PTAX — acessar
- Atricon · Associação dos Membros dos Tribunais de Contas do Brasil — acessar
Os tribunais não pedem que o gestor acerte o câmbio do futuro; pedem que demonstre ter escolhido bem com a informação que tinha. Um processo com várias propostas, PTAX de referência e decisão registrada responde à maior parte das perguntas antes que elas sejam feitas.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: para entes públicos, a plataforma reúne as propostas de vários bancos credenciados, registra a escolha e a justificativa, acompanha a liquidação até a confirmação do beneficiário e guarda tudo em trilha de auditoria imutável, com relatórios que trazem QR Code de autenticidade. Os registros podem ser apresentados aos Tribunais de Contas a pedido do ente.
Credenciar minha instituição Quero conversar