Remessas ao exterior por serviços, royalties e dividendos: documentos e tributos
Desde 2026, dividendos ao exterior pagam 10% na fonte. Veja os tributos de cada remessa, de serviços a royalties, e os documentos que o banco pode pedir.
Por Redação ASSBAN Câmbio
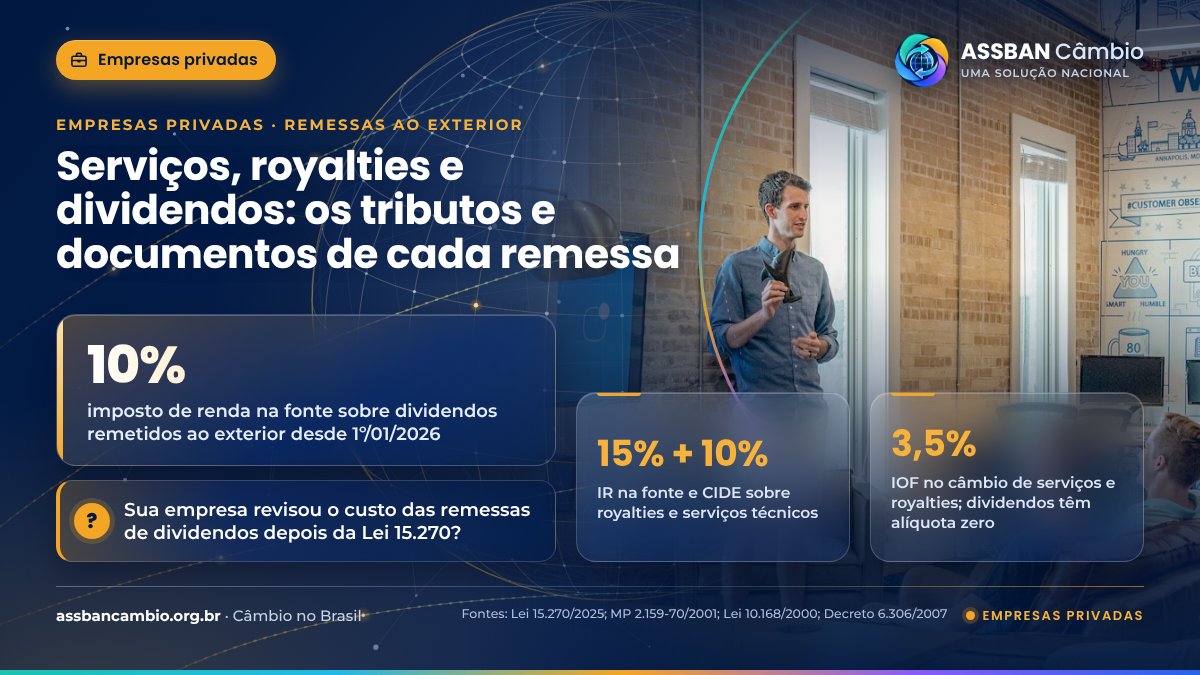
Desde 1º de janeiro de 2026, lucros e dividendos remetidos ao exterior pagam 10% de imposto de renda na fonte, uma mudança que encerrou três décadas de isenção. Ela se soma a regras antigas para serviços e royalties, que combinam imposto de renda, CIDE, contribuições sobre a importação de serviços, ISS e IOF. Para a tesouraria, cada tipo de remessa tem o seu custo e a sua lista de documentos.
Serviços: a remessa com mais tributos na conta
O pagamento a um prestador no exterior segue, como regra geral, o art. 7º da Lei 9.779/1999, que fixa o imposto de renda na fonte em 25% sobre a remuneração de serviços pagos a residentes no exterior. Para serviços técnicos e de assistência técnica, a alíquota cai para 15% (Medida Provisória 2.159-70/2001, art. 3º), e o mesmo vale para assistência administrativa e semelhantes (Lei 10.168/2000, art. 2º-A). Nesses casos, incide também a CIDE de 10% (Lei 10.168/2000, art. 2º, §§ 2º e 4º). Se o beneficiário estiver em país que não tribute a renda ou a tribute abaixo de 20%, a alíquota do imposto de renda é de 25% (Lei 9.779/1999, art. 8º).
Sobre serviços vindos do exterior, executados no País ou cujo resultado aqui se verifique, incidem ainda a Contribuição para o PIS/Pasep-Importação, de 1,65%, e a Cofins-Importação, de 7,6% (Lei 10.865/2004, arts. 1º e 8º), que a reforma tributária substitui pela CBS a partir de 2027. O ISS também alcança o serviço proveniente do exterior (Lei Complementar 116/2003, art. 1º, § 1º). Na operação de câmbio, a remessa por serviço se enquadra na alíquota residual de IOF de 3,5% (Decreto 6.306/2007, art. 15-B, XXIV). Acordos para evitar a dupla tributação podem alterar o imposto de renda devido em cada caso.
Royalties: tecnologia, marcas e o registro no INPI
As remessas de royalties de qualquer natureza também pagam 15% de imposto de renda na fonte (MP 2.159-70/2001, art. 3º) e 10% de CIDE (Lei 10.168/2000, art. 2º). Há uma exceção relevante: a CIDE não incide sobre a licença de uso ou de direitos de comercialização ou distribuição de programa de computador, salvo quando houver transferência da tecnologia (art. 2º, § 1º-A). O IOF segue a regra residual de 3,5%.
Um detalhe costuma escapar: para que as despesas com contratos de tecnologia e de uso de marcas sejam dedutíveis no lucro real, os contratos assinados depois de 1991 precisam estar averbados no Instituto Nacional da Propriedade Industrial (INPI), observados os limites e condições da legislação (Lei 8.383/1991, art. 50, na redação dada pela Lei 14.286/2021).
Dividendos: o que mudou com a Lei 15.270/2025
A Lei 15.270/2025, publicada em 27 de novembro de 2025, incluiu o § 4º no art. 10 da Lei 9.249/1995: lucros ou dividendos “pagos, creditados, entregues, empregados ou remetidos ao exterior” ficam sujeitos ao imposto de renda na fonte de 10%, com efeitos a partir de 1º de janeiro de 2026. O § 5º traz as exceções: lucros relativos a resultados apurados até 2025, cuja distribuição tenha sido aprovada até 31 de dezembro de 2025 e que sejam pagos nos termos originalmente previstos no ato de aprovação; e valores remetidos a governos estrangeiros com reciprocidade, a fundos soberanos e a entidades de previdência no exterior.
O novo art. 10-A prevê um crédito, por opção do beneficiário no exterior, quando a soma da alíquota efetiva da empresa brasileira com os 10% ultrapassar a soma das alíquotas nominais do IRPJ e da CSLL, a ser pleiteado em até 360 dias, na forma do regulamento. No câmbio, a remessa de dividendos e juros sobre capital próprio a investidor estrangeiro tem IOF zero.
Os documentos que o banco pode pedir
O art. 9º da Lei 4.131/1962, reescrito pelo novo marco cambial, continua valendo: remessas a título de lucros, dividendos, juros, amortizações, royalties e assistência técnica, científica ou administrativa dependem de prova do pagamento do imposto de renda devido, se for o caso. Além do comprovante do imposto, a empresa deve ter à mão o contrato ou a fatura, a classificação correta da finalidade, que é responsabilidade do cliente (Lei 14.286/2021, art. 4º, § 2º), e, quando houver capital estrangeiro, as informações declaradas ao Banco Central nos sistemas previstos na Resolução BCB 278/2022. O banco pode requisitar ou dispensar documentos conforme a avaliação do cliente e da operação (Resolução BCB 277/2022, art. 7º).
A Lei 15.270/2025 destinou parte da arrecadação do novo imposto sobre dividendos a compensar estados, Distrito Federal e municípios pela ampliação da faixa de isenção do imposto de renda das pessoas físicas, por meio dos Fundos de Participação (art. 4º).
Referências e legislação
- Lei 15.270/2025 · Tributação de lucros e dividendos remetidos ao exterior — acessar
- Lei 9.249/1995 · Arts. 10 e 10-A — acessar
- Medida Provisória 2.159-70/2001 · Imposto de renda sobre serviços técnicos e royalties (art. 3º) — acessar
- Lei 9.779/1999 · Imposto de renda sobre serviços pagos ao exterior (arts. 7º e 8º) — acessar
- Lei 10.168/2000 · CIDE sobre royalties e serviços técnicos — acessar
- Lei 10.865/2004 · PIS/Pasep-Importação e Cofins-Importação — acessar
- Lei Complementar 116/2003 · ISS sobre serviços vindos do exterior — acessar
- Decreto 6.306/2007 · IOF no câmbio (art. 15-B) — acessar
Remessa ao exterior é a operação em que um erro de classificação mais pesa: muda o imposto de renda, a CIDE, as contribuições e o IOF ao mesmo tempo. Vale envolver o tributário antes de pedir a cotação. Esta matéria é informativa e não substitui a análise do caso concreto.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: com os tributos calculados, a empresa pede cotação a vários bancos credenciados ao mesmo tempo, compara o custo total, cadastra os beneficiários internacionais com SWIFT/BIC e IBAN e acompanha a liquidação até a confirmação do beneficiário. O contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha empresa Quero conversar