Proteção cambial para estados: o que a lei permite e o que é prudente
Para a LRF, derivativo de ente público é operação de crédito. Veja o que isso implica, que alternativas existem nos contratos multilaterais e o que é prudente fazer.
Por Redação ASSBAN Câmbio
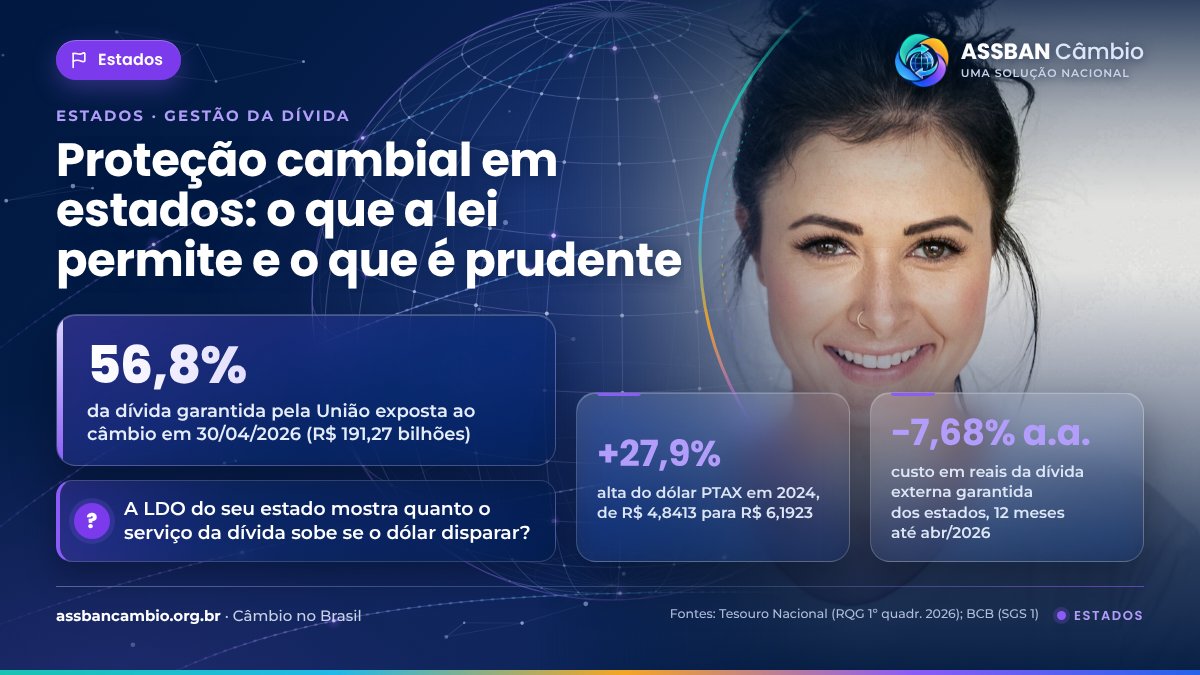
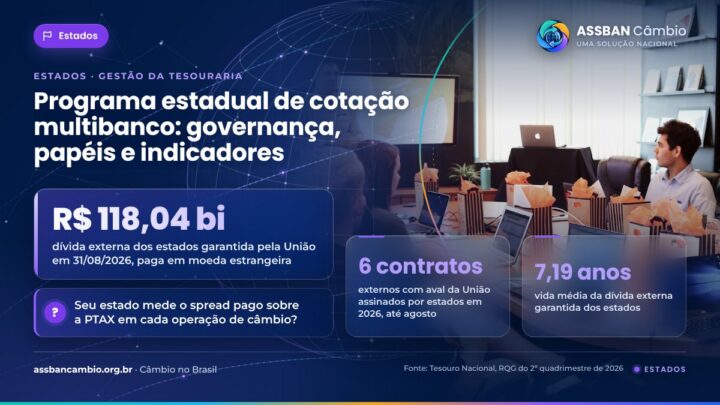
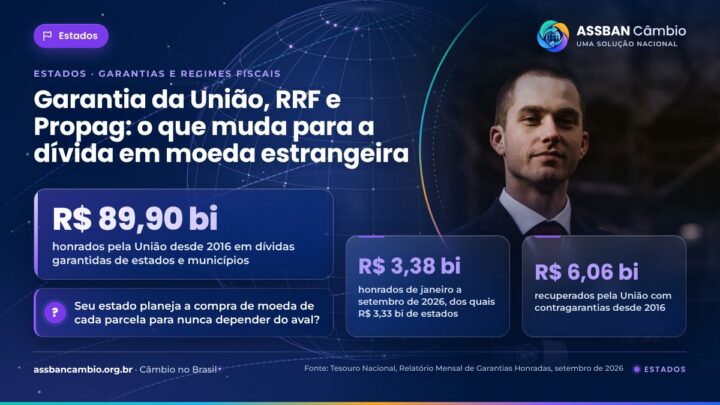
Nos doze meses até abril de 2026, a dívida externa dos estados garantida pela União teve custo médio negativo em reais, de −7,68% ao ano, porque o dólar caiu 11,87%. Em 2024, o movimento foi o oposto: o dólar PTAX subiu 27,9% e o saldo dessas dívidas cresceu R$ 25 bilhões. A pergunta sobre proteção cambial volta a cada virada. A resposta começa pelo que a lei permite, e só depois pelo que o mercado oferece.
O que a lei diz sobre derivativos de um estado
A Lei de Responsabilidade Fiscal resolve a questão no conceito. O art. 29, III, define operação de crédito como o compromisso financeiro assumido em razão de mútuo, abertura de crédito, emissão de títulos e “outras operações assemelhadas, inclusive com o uso de derivativos financeiros”. A Resolução do Senado 43/2001 repete a fórmula no art. 3º. Ou seja: para fins fiscais, um derivativo contratado por um estado entra no regime das operações de crédito.
A consequência é que o derivativo passa, em princípio, pelo mesmo rito: autorização legislativa, verificação de limites e condições pelo Ministério da Fazenda, com parecer técnico e jurídico e demonstração de custo-benefício (LRF, art. 32), e observância dos limites da Resolução 43/2001, como os 16% da receita corrente líquida para o montante anual de operações e os 11,5% para o comprometimento com o serviço da dívida (art. 7º). Se a operação for com contraparte no exterior, há ainda a autorização específica do Senado. Nem a LRF nem a resolução trazem um regime simplificado próprio para derivativos de entes; o enquadramento de cada estrutura depende da análise da Secretaria do Tesouro Nacional e dos órgãos jurídicos do estado.
Caminhos que não dependem de um derivativo avulso
Antes de pensar em instrumentos de mercado, há escolhas que reduzem a exposição dentro do próprio contrato de empréstimo. A primeira é a moeda e o indexador na contratação: o mesmo projeto pode, às vezes, ser financiado em reais, por bancos públicos federais, ou em moeda estrangeira, por organismos multilaterais, com custos e riscos diferentes que precisam ser comparados no pedido de verificação de limites.
A segunda são as opções embutidas nos produtos dos bancos multilaterais. O empréstimo flexível do Banco Mundial (IBRD Flexible Loan), por exemplo, permite converter valores desembolsados para a moeda local do tomador, sujeito à disponibilidade de mercado. Qualquer conversão desse tipo altera as condições do contrato e precisa seguir as regras internas do estado e as exigências da União, quando houver garantia.
A terceira está na gestão do caixa. Como as datas de pagamento são conhecidas, o estado pode planejar a compra da moeda para o serviço da dívida, distribuir as conversões ao longo do tempo em vez de concentrá-las em um único dia e pedir propostas a vários bancos para cada operação. Isso não elimina o risco do câmbio, mas evita somar a ele o risco de comprar caro em um dia ruim.
O que é prudente
Prudência, aqui, é transformar o risco em política. A LRF já oferece o instrumento: a Lei de Diretrizes Orçamentárias deve conter o Anexo de Riscos Fiscais, “onde serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem” (art. 4º, § 3º). Uma análise de sensibilidade do serviço da dívida a cenários de câmbio, com as providências previstas, cabe exatamente ali. A lei orçamentária também deve conter reserva de contingência para passivos contingentes e outros riscos fiscais imprevistos (art. 5º, III, b).
Também é prudente ter uma política de gestão da dívida aprovada, com limites de exposição por moeda, critérios para escolher entre financiamento em reais e em moeda estrangeira, regras para conversões e alçadas definidas. Se o estado decidir avaliar instrumentos de proteção, convém que o estudo compare o custo da proteção com o risco que ela evita, documente o enquadramento jurídico e passe pelo controle interno antes de qualquer contratação.
Para o Tesouro Nacional, o risco cambial da carteira garantida inclui não só a dívida em moeda estrangeira, mas também a dívida em reais cujo saldo é corrigido por alguma taxa de câmbio. Somadas, elas representavam mais da metade de toda a carteira garantida pela União em abril de 2026.
Referências e legislação
- Lei Complementar 101/2000 (LRF) · Arts. 4º, § 3º; 5º, III; 29, III; e 32 — acessar
- Resolução do Senado Federal 43/2001 · Arts. 3º e 7º — acessar
- Constituição Federal, art. 52, V · Autorização do Senado para operações externas — acessar
- Tesouro Nacional, RQG 1º quadrimestre de 2026 · Indexadores e custo médio da dívida garantida — acessar
- Banco Mundial · IBRD Flexible Loan e conversão para moeda local — acessar
- Banco Central do Brasil, SGS (série 1) · Dólar comercial de venda — acessar
Proteção cambial em um estado é, antes de tudo, uma decisão de política fiscal, sujeita ao mesmo rito das operações de crédito. O primeiro passo seguro está ao alcance de qualquer secretaria: medir a exposição, publicá-la no Anexo de Riscos Fiscais e planejar as conversões com antecedência.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: para entes públicos, a plataforma permite programar e cotar cada conversão com vários bancos credenciados, comparar o custo total e registrar a decisão em trilha de auditoria imutável. O painel de risco e a análise de custo (TCA) estão entre os produtos complementares. O contrato de câmbio é celebrado com o banco escolhido.
Credenciar minha instituição Quero conversar