O novo marco cambial para empresas (Lei 14.286/2021): o que ficou mais simples
Desde 31/12/2022, o câmbio segue a Lei 14.286. Veja o que ficou mais simples para as empresas, das receitas de exportação no exterior aos contratos em moeda estrangeira.
Por Redação ASSBAN Câmbio
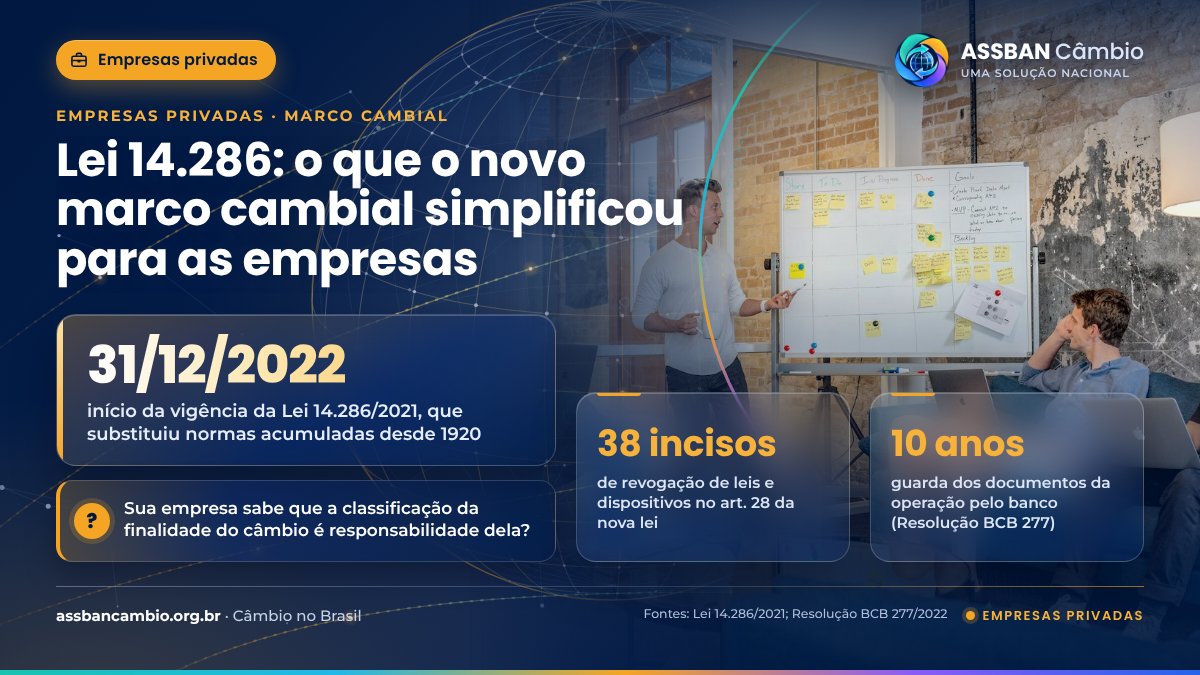
Desde 31 de dezembro de 2022, o câmbio no Brasil funciona sob a Lei 14.286/2021, que substituiu um emaranhado de normas acumuladas desde 1920. Para as empresas, o saldo é de menos papel e mais liberdade para contratar, com uma contrapartida clara: a responsabilidade por informar corretamente cada operação ficou com o cliente.
Os princípios que mudaram a lógica
O art. 2º da lei abre com uma frase que resume a mudança: as operações no mercado de câmbio “podem ser realizadas livremente, sem limitação de valor”, e a taxa “é livremente pactuada” entre bancos e clientes. O art. 3º mantém a regra de que só instituições autorizadas pelo Banco Central podem operar câmbio. O art. 4º divide as tarefas: o banco identifica e qualifica o cliente e assegura o processamento lícito da operação; o cliente responde pela classificação da finalidade, com direito a orientação e suporte técnico do banco para acertar essa classificação.
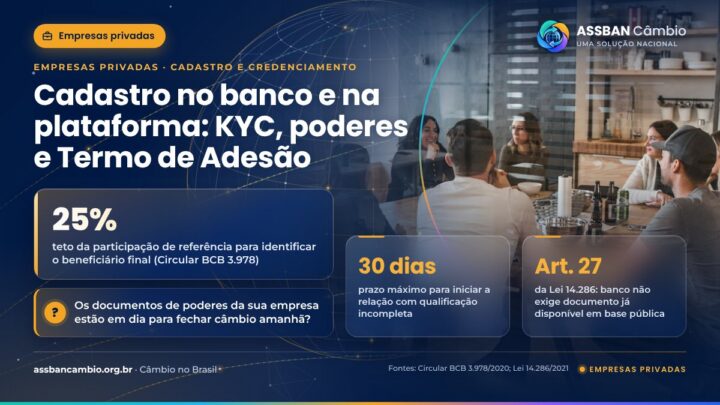
Outro dispositivo pouco lembrado faz diferença no dia a dia. Pelo art. 27, o banco não pode exigir do cliente documentos, dados ou certidões que já estejam em suas bases ou em bases públicas e privadas de acesso amplo. A regulamentação seguiu a mesma linha: a Resolução BCB 277/2022 permite que o banco requisite ou dispense documentos comprobatórios conforme a avaliação do cliente e as características da operação (art. 7º).
O que ficou mais simples para a empresa
Exportadores ganharam flexibilidade sobre o destino da receita. A lei reescreveu o art. 1º da Lei 11.371/2006, e hoje é facultado manter no exterior os recursos em moeda estrangeira recebidos por exportações de mercadorias e de serviços. A empresa pode usar esses valores para pagar fornecedores lá fora ou convertê-los mais tarde, conforme a sua política financeira.
Contratos em moeda estrangeira passaram a ter regra única. O art. 13 lista as situações em que se admite estipular pagamento em moeda estrangeira de obrigações exequíveis no Brasil: contratos e títulos de comércio exterior, inclusive financiamento e garantias; obrigações em que credor ou devedor seja não residente; arrendamento mercantil com recursos captados no exterior; contratos de exportadores com concessionárias de infraestrutura; e hipóteses definidas pelo Conselho Monetário Nacional para mitigar risco cambial. Fora dessas situações, a cláusula é nula.
A lei também autorizou a compensação privada de créditos entre residentes e não residentes nas hipóteses do regulamento do Banco Central (art. 12), deu base às contas em reais de não residentes (art. 5º, VIII) e permitiu que bancos destinem ao crédito, no País e no exterior, recursos captados aqui e lá fora (art. 15).
O que continua exigente
Liberdade não significa ausência de regras. A classificação da finalidade continua obrigatória e, se estiver errada, o problema é do cliente. A prevenção à lavagem de dinheiro segue a Lei 9.613/1998, e o banco aplica os seus procedimentos de conhecer o cliente. As remessas de lucros, dividendos, juros, royalties e assistência técnica dependem de prova do pagamento do imposto de renda devido, se for o caso, conforme o art. 9º da Lei 4.131/1962, na redação dada pelo novo marco.
Os capitais estrangeiros também têm regras próprias de informação. A Resolução BCB 278/2022 trata do crédito externo e do investimento estrangeiro direto, com declarações em sistemas do Banco Central (SCE-Crédito e SCE-IED). Já a transparência do preço ganhou um nome: o Valor Efetivo Total (VET), que soma taxa de câmbio, tributos e tarifas. Nas operações para liquidação pronta de até US$ 100 mil, o banco deve informar o VET antes de fechar (Resolução BCB 277, art. 18).
A regulamentação completa veio em um pacote publicado no fim de 2022: a Resolução CMN 5.042/2022, com as diretrizes do mercado de câmbio, e as Resoluções BCB 277 (câmbio), 278 (capital estrangeiro no País), 279 (capital brasileiro no exterior) e 280 (definição de residente e não residente).
A Lei 14.286 não se aplica à compra e venda eventual e não profissional de até US$ 500 em espécie entre pessoas físicas no País (art. 19). Para empresas, não existe essa exceção: toda operação passa por instituição autorizada.
Referências e legislação
- Lei 14.286/2021 · Mercado de câmbio, capital brasileiro no exterior e capital estrangeiro no País — acessar
- Resolução CMN 5.042/2022 · Diretrizes para as operações no mercado de câmbio — acessar
- Resolução BCB 277/2022 · Regulamenta o mercado de câmbio (arts. 7º, 8º e 18) — acessar
- Resolução BCB 278/2022 · Capital estrangeiro no País, crédito externo e investimento direto — acessar
- Lei 11.371/2006 · Manutenção no exterior de receitas de exportação (art. 1º) — acessar
- Lei 4.131/1962 · Art. 9º, prova do imposto de renda nas remessas — acessar
O novo marco premia quem se organiza. A empresa que classifica bem as finalidades, guarda os documentos e compara o custo total das propostas aproveita a liberdade que a lei trouxe; quem trata câmbio como rotina burocrática continua pagando caro sem perceber.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: a empresa envia a mesma cotação a vários bancos autorizados pelo Banco Central, compara taxa, spread, tarifas e custo total lado a lado e registra a escolha na trilha de auditoria. O contrato e o registro do câmbio continuam com o banco escolhido, nas regras do Banco Central.
Credenciar minha empresa Quero conversar