Estatais estaduais e sociedades de economia mista: câmbio com a governança da Lei 13.303
Estatais estaduais captam no exterior com garantia da União e fazem câmbio a cada desembolso e parcela. Veja o que a Lei 13.303 exige de gestão de riscos e transparência.
Por Redação ASSBAN Câmbio
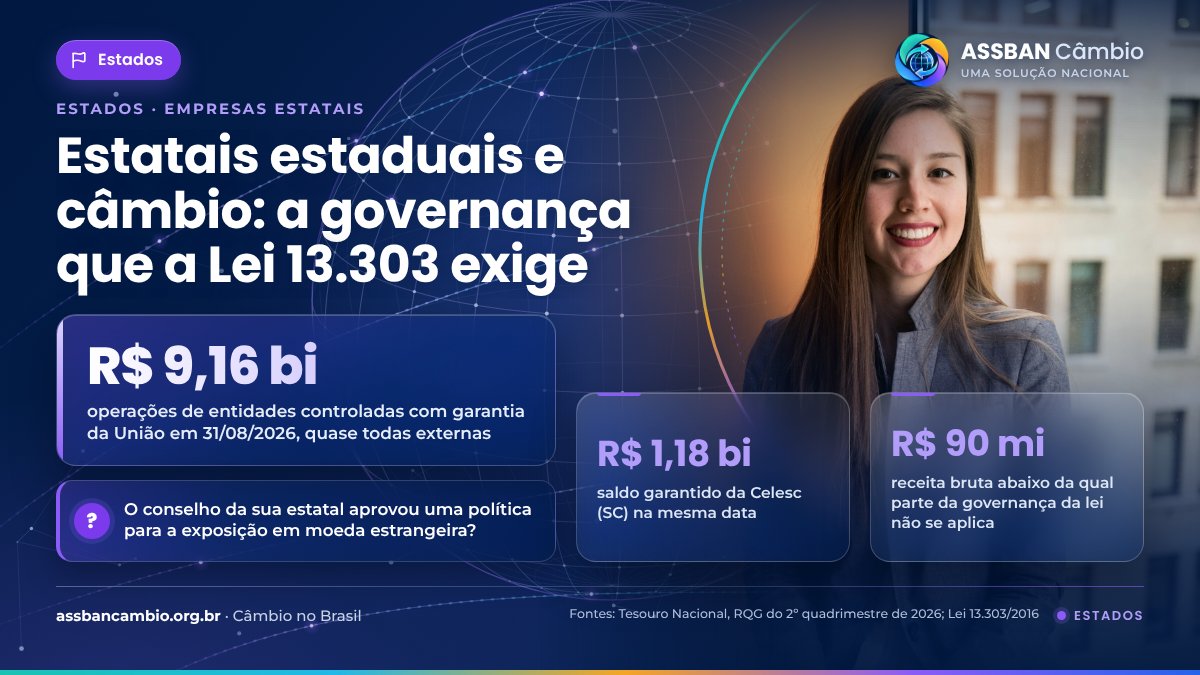
Companhias estaduais de energia, saneamento e fomento estão entre as que captam recursos no exterior com garantia da União. Em 31 de agosto de 2026, as entidades controladas somavam R$ 9,16 bilhões em operações garantidas, quase tudo em contratos externos, segundo o Tesouro Nacional. Para essas empresas, cada desembolso e cada parcela passam pelo câmbio, e a Lei 13.303/2016 define a governança com que essas decisões precisam ser tomadas.
O que a Lei das Estatais exige
A Lei 13.303/2016 vale para empresas públicas e sociedades de economia mista da União, dos estados, do Distrito Federal e dos municípios (art. 1º). O art. 9º obriga essas empresas a adotar regras de estruturas e práticas de gestão de riscos e controle interno que abranjam a ação cotidiana de administradores e empregados, uma área responsável pela verificação de cumprimento de obrigações e de gestão de riscos, e a auditoria interna com Comitê de Auditoria Estatutário. A área de riscos deve ser vinculada ao diretor-presidente e liderada por diretor estatutário; a auditoria interna, ao Conselho de Administração.
A transparência também é obrigatória. O art. 8º exige divulgação tempestiva de informações relevantes, “em especial as relativas a atividades desenvolvidas, estrutura de controle, fatores de risco, dados econômico-financeiros”. Para uma estatal com dívida em moeda estrangeira, a exposição cambial é exatamente um desses fatores de risco.
Há uma ressalva de porte. Pelo art. 1º, § 1º, boa parte das regras de governança do Título I não se aplica à empresa que, com suas subsidiárias, teve receita operacional bruta inferior a R$ 90 milhões no exercício anterior, embora regras como as de transparência continuem valendo.
Onde o câmbio aparece numa estatal estadual
O caso mais comum é a dívida com organismos multilaterais ou agências estrangeiras: cada liberação em moeda estrangeira é convertida em reais e cada parcela de amortização e juros exige a compra da moeda. Também há importação de equipamentos, como transformadores, bombas, sistemas de automação e veículos especiais. Em todos esses casos, a operação de câmbio é contratada com um banco autorizado pelo Banco Central, e o custo depende da taxa, do spread e das tarifas negociados.
Quanto ao procedimento, o art. 40 da lei obriga cada estatal a publicar e manter atualizado um regulamento interno de licitações e contratos, que trata, entre outros pontos, dos procedimentos de licitação e de contratação direta. É nesse regulamento, e na análise jurídica da própria empresa, que se define como a contratação do câmbio é enquadrada. Qualquer que seja o enquadramento, os órgãos de controle externo e interno fiscalizam a legitimidade, a economicidade e a eficácia da aplicação dos recursos, com acesso irrestrito aos documentos (art. 85).
Uma política de câmbio à altura da lei
Na prática, a governança exigida pela Lei 13.303 se traduz em uma política de riscos financeiros aprovada pelo Conselho de Administração, com a exposição cambial medida e reportada, limites por moeda, instrumentos permitidos e alçadas claras. No dia a dia da tesouraria, isso significa pedir propostas a mais de um banco, comparar o custo total, registrar a decisão e separar as funções de quem cota, de quem aprova e de quem liquida. A auditoria interna e o Comitê de Auditoria devem conseguir refazer o caminho de cada operação.
Há ainda o elo com o acionista controlador. Quando a operação tem garantia da União, o estado oferece contragarantias, como manda o art. 40 da Lei de Responsabilidade Fiscal. Um atraso da estatal pode, portanto, chegar às contas do estado, o que reforça o interesse da Secretaria da Fazenda em acompanhar o câmbio das suas empresas.
A Lei 13.303/2016 determina que o Registro Público de Empresas Mercantis mantenha um banco de dados público e gratuito com a relação de todas as empresas públicas e sociedades de economia mista do País, e proíbe a União de fazer transferências voluntárias ao ente que não fornecer essas informações (art. 92).
Referências e legislação
- Lei 13.303/2016 · Estatuto jurídico das empresas estatais (arts. 1º, 8º, 9º, 40, 85 e 92) — acessar
- Lei Complementar 101/2000 (LRF), art. 40 · Garantias e contragarantias — acessar
- Lei 14.286/2021 · Marco cambial — acessar
- Tesouro Nacional, RQG 2º quadrimestre de 2026 · Operações de crédito garantidas pela União — acessar
Em uma estatal, o câmbio não é só uma operação financeira: é um tema de governança, com conselho, auditoria e controle externo olhando. Uma política aprovada e um registro completo de cada operação são a forma mais direta de cumprir a Lei 13.303 nesse ponto.
— Redação ASSBAN CâmbioComo o ASSBAN Câmbio ajuda: sociedades de economia mista e empresas públicas se credenciam em categoria própria e cotam com vários bancos credenciados ao mesmo tempo, com dupla autorização, acompanhamento da liquidação e trilha de auditoria imutável para o conselho e os órgãos de controle. O enquadramento da contratação é da estatal; o contrato e o registro do câmbio ficam com o banco escolhido.
Credenciar minha instituição Quero conversar